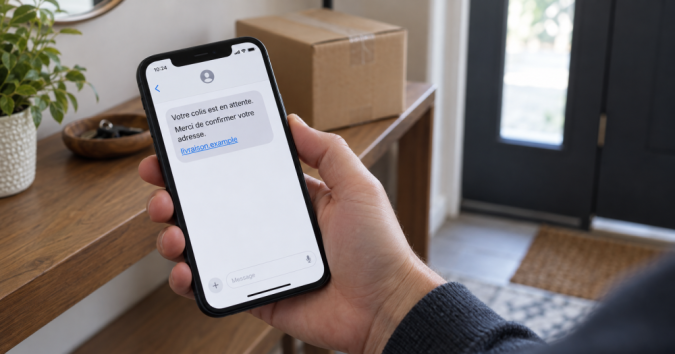
Un SMS ou un courriel vous annonce que votre compte bancaire va être bloqué si vous ne confirmez pas immédiatement vos informations ?
La menace peut inquiéter, surtout si le message affiche le nom de votre banque ou évoque une opération suspecte. Cette fiche explique comment vérifier la demande et quelles démarches entreprendre si vous avez déjà cliqué, communiqué des accès ou validé une opération.
N’utilisez ni le lien ni le numéro de téléphone du message. Ouvrez vous-même l’application habituelle de votre banque ou contactez-la par ses coordonnées connues. Si vous avez transmis des codes ou des accès, prévenez-la sans attendre.
Les premiers réflexes
- Message reçu : ne répondez pas et vérifiez la demande depuis l’application bancaire ouverte par vos propres moyens.
- Lien ouvert sans autre action : fermez la page, ne renseignez rien et n’installez aucun logiciel proposé.
- Identifiant ou mot de passe transmis : contactez votre banque et faites sécuriser votre accès en ligne.
- Carte bancaire renseignée : faites immédiatement opposition à la carte auprès de votre banque.
- Code communiqué ou opération validée : alertez immédiatement la banque, précisez ce qui s’est passé et demandez les mesures de protection adaptées.
En quoi consiste un faux message de banque ?
Un faux message bancaire emprunte l’identité d’un établissement pour vous faire accomplir une démarche risquée. L’expéditeur prétend devoir protéger votre compte, vérifier votre identité ou rétablir un accès. Cette tromperie relève de l’hameçonnage, également appelé « phishing ».
Le message peut annoncer une connexion inhabituelle, la désactivation prochaine de votre espace client, une carte suspendue ou une vérification obligatoire. Le lien proposé ouvre une page ressemblant à celle de la banque. Le but est notamment de récupérer vos identifiants ou les données de votre carte, puis de les exploiter.
Il faut distinguer l’annonce d’un blocage et la réalité de votre situation. Une menace reçue par SMS ne démontre pas que votre argent est inaccessible. Une difficulté de connexion ne prouve pas non plus, à elle seule, que vous avez été piraté.
Le problème tient à l’identité de l’interlocuteur et à ce qu’il vous demande. Une présentation familière ne suffit pas à établir qu’il agit pour votre établissement.
Vous pouvez recevoir ce message sans avoir de compte dans la banque citée. À l’inverse, le fait d’être réellement client rend le scénario plausible sans le rendre authentique. Dans les deux cas, une vérification indépendante reste nécessaire avant de transmettre quoi que ce soit.
Comment une fausse vérification peut-elle compromettre vos accès ?
Le parcours commence souvent par une consigne rassurante : vérifier une alerte, confirmer votre dossier ou réactiver votre espace. La page demande ensuite vos données de connexion. D’autres sollicitations peuvent suivre, notamment un code reçu par SMS ou une validation dans votre application bancaire.
Un code peut concerner une opération différente de la vérification annoncée, par exemple un paiement, l’ajout d’un bénéficiaire ou une modification de sécurité. Lisez le contenu de la notification sans vous fier à l’explication donnée par le message ou par un appelant.
Exemple fictif : Julien reçoit un courriel annonçant la suspension de son accès bancaire. Il renseigne son identifiant et son mot de passe sur la page ouverte. Une seconde demande lui présente un code comme nécessaire au rétablissement du compte. Le texte reçu sur son téléphone mentionne pourtant une opération qu’il n’a pas demandée.
Certaines variantes évitent même le faux formulaire. Elles annoncent un paiement inconnu et donnent un numéro à appeler pour le contester. Ce numéro mène à un prétendu service d’opposition, qui poursuit la manipulation.
Identifier la dernière étape effectuée est donc essentiel. Avoir lu le message, saisi un mot de passe et confirmé une opération ne correspondent pas à la même exposition. Expliquez à votre banque le déroulement exact, même si vous avez interrompu la démarche avant sa fin.
Pourquoi la menace d'un compte bloqué pousse-t-elle à agir ?
Le message touche un besoin immédiat : conserver l’accès à son argent. La perspective de ne plus pouvoir payer, consulter son solde ou effectuer un virement peut prendre le pas sur les vérifications habituelles.
L’auteur présente aussi son exigence comme une mesure de protection. Il ne demande pas ouvertement de prendre un risque : il affirme vous aider à l’éviter. Cette inversion rend la sollicitation plus difficile à évaluer, surtout lorsqu’elle utilise le vocabulaire de votre banque.
L’urgence réduit le temps disponible pour réfléchir. Une échéance très proche peut inciter à agir pendant un déplacement ou entre deux tâches. La pression à répondre immédiatement doit au contraire conduire à interrompre le parcours et à vérifier son origine.
Une autre difficulté apparaît lorsque le message contient votre nom ou une information exacte. Le lecteur peut en déduire que son interlocuteur connaît nécessairement son dossier. Pourtant, des données personnelles peuvent être utilisées pour donner de la crédibilité à une usurpation.
S’être laissé convaincre ne signifie pas avoir manqué d’intelligence. La manipulation exploite une inquiétude compréhensible et une apparence d’autorité. Si vous hésitez, vous pouvez décrire le message à votre banque par un canal habituel avant toute action. Vous n’avez pas à résoudre seul une alerte bancaire dont l’origine reste incertaine.
Quels signes doivent vous alerter ?
Plusieurs éléments doivent vous conduire à suspendre la démarche :
- Un mot de passe ou un code confidentiel demandé dans une réponse, un formulaire inattendu ou un appel.
- Une échéance très courte assortie d’une menace de blocage.
- Une adresse de site différente de celle que vous utilisez habituellement.
- Un numéro d’opposition que vous ne retrouvez pas dans vos documents bancaires.
- Une demande de paiement ou de virement présentée comme nécessaire à la protection du compte.
Un courriel peut reproduire les couleurs et le logo de votre banque. Son expéditeur peut également être affiché sous un nom rassurant, voire présenter une adresse usurpée. Ces éléments visuels doivent être considérés comme une présentation, et non comme une preuve.
La bonne orthographe du texte ne garantit rien. À l’inverse, une faute ne suffit pas à démontrer toute la fraude. Le critère le plus utile reste la possibilité de confirmer la demande depuis votre relation bancaire habituelle.
L’absence de lien ne garantit pas davantage l’authenticité du message. Un numéro à rappeler peut constituer le point d’entrée de l’arnaque. Ne téléphonez pas au contact indiqué simplement parce que le message évoque une opération inquiétante.
Vous pouvez signaler vos doutes à votre établissement sans poursuivre le parcours. Il n’est pas nécessaire d’attendre un débit pour demander si une sollicitation est réelle.
Comment vérifier si votre banque demande réellement une démarche ?
Fermez le message et ouvrez l’application que vous utilisez déjà. Si vous consultez vos comptes depuis un navigateur, utilisez votre accès habituel, par exemple un favori enregistré auparavant. Recherchez une éventuelle notification dans l’espace sécurisé.
Contactez ensuite votre conseiller ou le service bancaire par un numéro figurant sur vos documents, votre carte ou l’application officielle. Demandez si une vérification est attendue et comment la réaliser. N’utilisez pas les coordonnées fournies par le message que vous cherchez précisément à contrôler.
Il existe de véritables demandes d’actualisation. Pour respecter ses obligations, une banque peut demander des informations sur votre identité, vos coordonnées ou votre situation professionnelle et financière. La CNIL rappelle que l’établissement doit notamment expliquer les raisons de la collecte et les conséquences d’une absence de réponse.
La bonne réaction consiste donc à vérifier l’origine de la demande. Refuser systématiquement toute mise à jour pourrait laisser un dossier bancaire incomplet. Répondre sans contrôle expose, à l’inverse, à transmettre vos documents à un tiers.
Si l’accès officiel est effectivement bloqué, utilisez la procédure de récupération du véritable service ou contactez l’établissement. Un échec de connexion ne justifie jamais de revenir au lien suspect. Faites préciser la cause du blocage et le canal prévu pour transmettre les éventuelles pièces nécessaires.
Vous avez cliqué ou communiqué vos identifiants : que faire ?
Si vous avez seulement ouvert la page, fermez-la. Ne saisissez rien, ne téléchargez pas le document proposé et n’acceptez aucune installation. Ce clic ne permet pas, à lui seul, de conclure à un piratage : les vérifications dépendent des actions qui ont suivi.
Si vous avez transmis un mot de passe bancaire, prévenez immédiatement votre établissement. Faites modifier l’accès selon sa procédure officielle et demandez si d’autres mesures sont nécessaires. Ne vous contentez pas de constater que vous pouvez encore vous connecter : cela ne permet pas d’écarter une utilisation frauduleuse.
Si ce mot de passe servait aussi ailleurs, remplacez-le sur les comptes concernés, en particulier la messagerie électronique. Contrôlez les coordonnées de récupération et les sessions ouvertes lorsque le service le permet. Si vous n’avez plus accès à un compte, contactez son véritable fournisseur.
Si vous avez installé un logiciel ou autorisé une prise en main à distance, utilisez un autre appareil fiable pour joindre la banque. Le service public 17Cyber propose un diagnostic pour déterminer les mesures techniques adaptées à la situation.
Précisez également si vous avez envoyé une pièce d’identité ou d’autres justificatifs. Dressez la liste des informations exposées, sans recopier vos mots de passe ni vos codes dans un courriel de réclamation. Cette description aidera vos interlocuteurs à choisir les protections utiles.
Vous avez donné un code ou validé une notification : quelle urgence ?
Alertez immédiatement votre banque en expliquant la validation réalisée. Précisez ce que vous pensiez faire et ce qu’indiquait réellement la notification : connexion, activation d’un appareil, ajout d’un bénéficiaire ou opération de paiement.
Avec votre établissement, vérifiez les bénéficiaires enregistrés et les éventuels virements programmés. Signalez les éléments qui ne viennent pas de vous. Si un virement frauduleux a déjà été exécuté, demandez une tentative de retour des fonds, parfois appelée « recall ». Cette démarche ne garantit pas la récupération des sommes.
Si les informations de votre carte ont été communiquées, faites opposition à cette carte. Si votre accès bancaire en ligne est compromis, demandez aussi sa sécurisation. L’opposition à la carte ne règle pas, à elle seule, un problème d’accès à votre espace bancaire. Les mesures doivent correspondre aux informations et fonctionnalités exposées.
Interrompez tout appel entrant qui vous presse de poursuivre les validations. Un interlocuteur peut reprendre des détails exacts pour sembler légitime. Votre conseiller n’a pas besoin de vos codes confidentiels ni d’une opération de votre part pour bloquer une transaction suspecte.
Notez enfin les opérations que vous reconnaissez et celles que vous contestez. Ne validez pas un second paiement pour prétendument annuler le premier. Si vous ne comprenez pas la demande affichée, arrêtez-vous et faites-la examiner par votre banque, jointe par vos propres moyens.
Quelles preuves préparer pour expliquer les faits ?
Conservez le courriel ou le SMS original, avec la date de réception et l’identité affichée de l’expéditeur. Les messages, l’adresse du site et les numéros utilisés font partie des éléments utiles pour signaler un hameçonnage ou déposer plainte.
Réunissez les pièces déjà disponibles :
- Le message initial et ses éventuelles relances.
- L’adresse du faux site, sans le rouvrir pour obtenir une capture.
- Les notifications bancaires reçues et leur objet.
- Les références des opérations contestées.
- Les échanges avec la banque, les confirmations d’opposition et les récépissés obtenus.
Rédigez ensuite une chronologie : réception du message, ouverture du lien, données saisies, code éventuellement transmis, découverte du problème et première alerte à la banque. Distinguez ce que vous avez constaté directement de ce que l’interlocuteur vous a affirmé.
Décrivez les faits avec exactitude, même si une validation a été réalisée sous l’effet de la tromperie. Une présentation précise permet d’examiner la situation ; une reconstitution approximative peut au contraire compliquer les échanges.
Gardez les originaux pour les interlocuteurs compétents. Si vous demandez une orientation sur un forum public, masquez les coordonnées personnelles, références de compte, codes et documents d’identité. La protection des accès et des fonds reste prioritaire : vous pourrez compléter ce dossier après avoir alerté la banque.
Où signaler le message et comment déposer plainte ?
Pour un SMS, transférez le message au 33700, sans ajouter de commentaire, puis suivez les instructions reçues. Le signalement est aussi possible sur 33700.fr. Il est transmis aux opérateurs ; une intervention n’est pas nécessairement immédiate.
Pour un courriel, la plateforme Signal Spam permet un signalement. Prévenez également la banque dont l’identité a été imitée, à partir des coordonnées de son site officiel. Ces démarches servent à faire connaître la tentative et à permettre son traitement.
Signaler le message, déposer plainte et contester un débit sont des démarches distinctes. Si vous avez subi une fraude, vous pouvez déposer plainte auprès d’un commissariat ou d’une gendarmerie. THESEE propose un parcours en ligne pour certaines escroqueries sur Internet, sous réserve de ses conditions d’accès et de votre éligibilité.
Perceval concerne spécifiquement des achats frauduleux en ligne dont vous n’êtes pas à l’origine, lorsque vous détenez toujours votre carte et avez fait opposition. Ce dispositif n’est donc pas adapté à toute compromission d’accès bancaire ou à tout virement litigieux. Vérifiez ses conditions avant de commencer.
Conservez les références de chaque démarche et poursuivez en parallèle votre réclamation bancaire. L’enregistrement d’un signalement ne provoque pas automatiquement une indemnisation. Si vous hésitez entre plusieurs services, présentez le type de fraude et le moyen de paiement concerné pour être orienté.
Quels sont vos droits si de l'argent a été débité ?
Pour une opération non autorisée signalée dans les conditions légales, l’article L. 133-18 du Code monétaire et financier prévoit en principe un remboursement immédiat, au plus tard à la fin du premier jour ouvrable suivant l’information de la banque. Le texte prévoit notamment une réserve en cas de soupçon motivé de fraude de l’utilisateur, communiqué à la Banque de France.
L’article L. 133-19 précise les conséquences d’un comportement frauduleux du client ou d’une négligence grave. Son application dépend des circonstances : recevoir un faux message ne permet pas, à lui seul, de conclure sur votre responsabilité.
Selon l’article L. 133-23, l’utilisation enregistrée de l’instrument de paiement ne suffit pas nécessairement à prouver votre autorisation ou une négligence grave. Si vous avez été amené à communiquer un code ou à valider une notification, expliquez la manipulation. Cette règle ne garantit pas un remboursement dans chaque dossier.
Adressez une contestation écrite pour chaque opération concernée. En cas de refus, demandez ses motifs, puis utilisez le service réclamations et, lorsque les conditions sont réunies, le médiateur bancaire. Les délais de contestation varient selon le paiement et la zone géographique : agissez sans attendre.
La banque ne peut pas exiger une plainte comme préalable indispensable à l’examen de votre demande de remboursement. Vous pouvez engager ces démarches en parallèle. Un avocat peut examiner un désaccord persistant et les recours adaptés.
Comment Alexia.fr peut vous aider
Après un faux message bancaire, il peut être difficile de savoir quelles démarches restent utiles, surtout si la banque évoque une validation ou si vous ne comprenez pas sa réponse.
Alexia.fr est régulièrement sollicité sur son forum et par message par des internautes confrontés à des situations suspectes. Cette fiche apporte des repères pour comprendre les faits, préparer les informations utiles et identifier les interlocuteurs à contacter.
Vous pouvez poser une question sur le forum Alexia.fr pour demander une première orientation. Précisez le type de message reçu, ce que vous avez communiqué et les démarches effectuées. Le forum étant public, retirez toute donnée confidentielle de votre récit et de vos documents.
Si des codes ou des accès bancaires ont été exposés, contactez d’abord votre banque. Une demande d’aide sur le forum complète vos démarches et ne doit pas retarder la protection du compte.