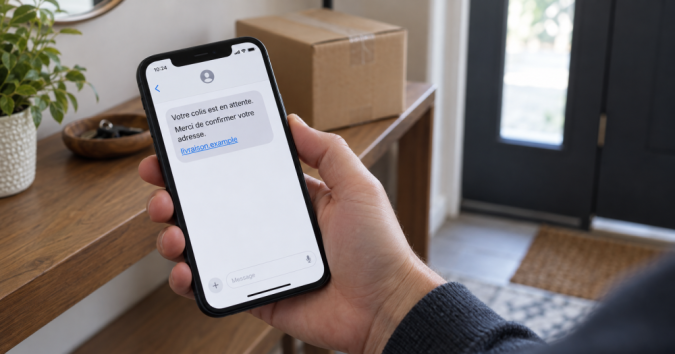
Vous avez reçu un SMS annonçant un colis bloqué, une adresse à compléter ou quelques euros à payer pour une nouvelle livraison ?
Le message peut sembler crédible, surtout si vous attendez justement une commande. Cette fiche vous aide à reconnaître le piège et à agir selon les informations que vous avez communiquées ou les opérations que vous avez effectuées.
Le premier réflexe est de vérifier la livraison depuis votre commande ou le site officiel du transporteur, sans utiliser le lien reçu.
Les premiers réflexes
- SMS reçu : ne répondez pas et vérifiez le suivi par un accès indépendant.
- Lien ouvert : fermez la page, ne saisissez rien et n’installez aucune application proposée.
- Mot de passe communiqué : changez-le sur le véritable service et partout où il était réutilisé.
- Carte bancaire renseignée : contactez immédiatement votre banque pour faire opposition, même sans débit visible.
- Dans tous les cas : conservez le SMS et signalez-le au 33700.
En quoi consiste l'arnaque au colis par SMS ?
Cette arnaque consiste à se faire passer pour un transporteur ou un livreur afin de vous faire ouvrir une fausse page Internet. Elle appartient à la famille de l’hameçonnage, également appelé « phishing ». Lorsqu’elle passe par un SMS, le terme « smishing » est parfois utilisé.
Le prétexte varie : votre adresse serait incomplète, le livreur n’aurait pas pu accéder au domicile, le paquet serait trop volumineux ou un nouveau créneau devrait être choisi. Le message peut aussi évoquer des frais d’affranchissement ou de douane.
L’objectif peut être de récupérer vos données personnelles et les informations de votre carte bancaire. Certaines variantes cherchent plutôt à vous faire installer une application, souscrire un abonnement dissimulé ou communiquer des informations réutilisées lors d’une autre fraude.
Le piège ne suppose pas nécessairement que votre commande ait été piratée. Le SMS peut simplement arriver au moment où vous attendez réellement une livraison. Cette coïncidence suffit parfois à rendre le message plausible.
Recevoir ce SMS ne prouve donc ni qu’un colis vous attend ni que votre compte a été compromis. Il faut vérifier la demande à partir d’informations indépendantes : votre confirmation de commande, votre espace client ou le suivi officiel.
Comment le piège se déroule-t-il concrètement ?
Le SMS présente généralement un problème facile à résoudre. La démarche paraît courte : confirmer une adresse, sélectionner un point de retrait ou régler une somme modeste. Le lien conduit vers une page reprenant l’apparence d’un transporteur.
Le faux formulaire demande ensuite différentes informations. La personne croit organiser une livraison, alors qu’elle transmet des données à un interlocuteur dont l’identité n’a pas été vérifiée. Le montant affiché ne permet pas de mesurer le risque lié aux informations communiquées.
Exemple fictif : Claire attend un vêtement commandé en ligne. Pendant sa pause, elle reçoit un SMS annonçant une difficulté de livraison. Elle ouvre le lien et renseigne sa carte pour payer 1,90 €. Le lendemain, une personne l’appelle en évoquant une fraude bancaire et en citant son nom. Elle comprend alors que les deux contacts peuvent être liés.
Dans cet exemple, le problème ne se limite pas au petit paiement annoncé. Les données fournies peuvent aussi rendre une nouvelle sollicitation plus convaincante.
Si vous reconnaissez ce scénario, cherchez d’abord à identifier ce que vous avez réellement fait : avez-vous seulement ouvert la page, saisi une adresse, renseigné un mot de passe ou validé une opération bancaire ? Cette distinction détermine les mesures prioritaires.
Pourquoi ce message peut-il sembler crédible ?
Le scénario s’insère dans une habitude banale : suivre ses achats depuis son téléphone. Lorsqu’une commande est attendue, un message de livraison paraît cohérent avec la journée en cours.
La demande semble aussi proportionnée au problème annoncé. Compléter une adresse ou payer une petite somme peut donner l’impression d’effectuer une simple formalité. Le lecteur se concentre alors sur la réception du colis et accorde moins d’attention à l’identité de son interlocuteur.
L’urgence renforce ce mécanisme. La perspective d’un retour à l’expéditeur ou d’une livraison manquée pousse à agir immédiatement. Un message court laisse peu de place à la réflexion et peut inciter à résoudre le problème avant de le vérifier.
La présentation contribue enfin à rassurer : nom d’un transporteur, couleurs familières, photographie ou numéro de suivi. Ces éléments peuvent être reproduits. Leur présence ne suffit pas à authentifier le message.
Une bonne question consiste à se demander : « Si ce SMS est exact, puis-je retrouver la même information depuis ma commande ? » Cette vérification permet de sortir du parcours imposé par le message.
S’être laissé convaincre ne signifie pas avoir manqué d’intelligence. Le scénario exploite une situation ordinaire et une décision prise rapidement. Une fois le doute apparu, l’important est de protéger les accès et les moyens de paiement concernés.
Quels signaux doivent vous alerter ?
Plusieurs indices justifient une vérification :
- Une somme imprévue à régler pour éviter un retour ou débloquer une livraison.
- Une adresse Internet inhabituelle, raccourcie ou difficile à identifier.
- Une demande pressante de carte bancaire, de mot de passe ou de code.
- Une invitation à installer une application depuis le message.
- Un récit qui ne correspond pas au suivi de votre commande.
Le numéro de l’expéditeur doit aussi être replacé dans son contexte. Un numéro mobile peut servir à un véritable livreur comme à une sollicitation frauduleuse. Il ne permet pas, à lui seul, de trancher.
De même, un SMS sans faute d’orthographe peut être trompeur. À l’inverse, une formulation maladroite ne suffit pas à prouver une fraude. Il est plus utile de vérifier la cohérence entre le message, votre achat et le suivi officiel.
La connaissance de votre nom ou de votre adresse ne constitue pas une preuve d’authenticité. Si ces informations figurent déjà dans le message, ne les considérez pas comme une raison suffisante pour poursuivre.
Lorsque plusieurs indices se cumulent, interrompez la démarche. Vous n’avez pas besoin de démontrer vous-même toute l’arnaque avant de refuser de transmettre votre carte ou de contacter le véritable transporteur.
Comment vérifier le SMS et protéger sa livraison ?
Commencez par retrouver votre achat dans l’application du vendeur ou dans votre espace client habituel. Relevez le transporteur et le numéro de suivi qui y figurent. Consultez ensuite le suivi depuis l’application officielle ou une adresse que vous connaissez, sans passer par le SMS.
Vérifiez si une difficulté est effectivement indiquée. Si le suivi ne confirme pas la demande, contactez le vendeur ou le transporteur à partir de coordonnées obtenues indépendamment.
Attention à la question des frais de douane : certaines demandes peuvent être légitimes. La Poste indique notamment qu’elle peut réclamer des droits et taxes sur certains envois, avec une notification par SMS ou courriel. Le suivi officiel permet de vérifier si des sommes sont réellement dues. Il serait donc inexact d’affirmer que toute demande de paiement liée à un colis est nécessairement frauduleuse.
En revanche, l’administration des douanes précise qu’elle ne vous contacte pas par SMS ou courriel pour réclamer le règlement des droits et taxes d’un colis. Il faut distinguer cette administration du transporteur qui effectue les formalités et collecte les sommes correspondantes.
Pour vos prochaines commandes, conservez les confirmations et utilisez vos accès habituels. Une notification reçue ne doit pas devenir l’unique porte d’entrée vers votre livraison. Même si une démarche est nécessaire, vous devez pouvoir en vérifier l’existence par un autre chemin.
Vous avez cliqué ou transmis des informations : que faire ?
Si vous avez seulement ouvert le lien, fermez la page et n’allez pas plus loin. N’acceptez pas l’installation d’un outil de suivi ou d’une application. Un clic ne suffit pas, à lui seul, à établir que votre téléphone est piraté : les vérifications dépendent aussi des téléchargements et autorisations éventuellement accordés.
Si vous avez communiqué un mot de passe, modifiez-le depuis le véritable service. Changez-le également sur les autres comptes où vous l’utilisiez. Activez la double authentification lorsqu’elle est disponible. Si vous suspectez un logiciel malveillant, réalisez ces démarches depuis un autre appareil fiable.
Si vous avez transmis votre nom, votre adresse ou votre téléphone, gardez une vigilance particulière face aux contacts suivants. Une personne qui reprend ces informations peut sembler connaître votre dossier sans appartenir au transporteur ou à votre banque.
Si vous avez installé une application ou donné un accès à distance, demandez une aide technique adaptée. N’utilisez pas l’appareil suspect pour vos opérations bancaires tant que la situation n’est pas éclaircie. Le service public 17Cyber peut vous aider à identifier le problème et les mesures à prendre.
Notez les informations saisies et les actions effectuées. Cela vous permettra de décrire précisément l’incident, sans avoir à retourner sur le faux site. Si votre carte a été renseignée, la démarche bancaire présentée ci-dessous devient prioritaire.
Vous avez renseigné votre carte ou validé une opération bancaire ?
Contactez immédiatement votre banque pour faire opposition à la carte concernée. Utilisez l’application bancaire, le numéro habituel de votre établissement ou les coordonnées figurant sur votre carte. N’attendez pas l’apparition d’un débit pour signaler que ses informations ont été compromises.
Expliquez les faits avec précision : formulaire ouvert depuis un SMS de livraison, données renseignées, montant annoncé et éventuelle validation dans l’application bancaire. Conservez la référence de l’opposition et vérifiez les opérations avec votre banque.
L’opposition vise à empêcher de nouvelles utilisations de la carte. Elle ne remplace pas la contestation des paiements déjà débités. Pour chacun d’eux, indiquez s’il vous est inconnu ou si vous avez effectué une validation en pensant payer des frais de livraison.
Soyez également prudent si un prétendu conseiller vous rappelle. Les informations obtenues par un premier hameçonnage peuvent alimenter une seconde fraude. Une demande de code, de validation pour « annuler » un paiement ou de transfert vers un compte présenté comme sécurisé doit vous conduire à raccrocher et à joindre votre banque par vos propres moyens.
Si un virement a été effectué dans ce contexte, prévenez immédiatement l’établissement et demandez une tentative de retour des fonds. Cette démarche doit être engagée rapidement ; son succès n’est pas garanti. Ne réalisez aucun nouveau paiement pour prétendument réparer le précédent.
Quelles preuves conserver et comment préparer son dossier ?
Conservez d’abord le SMS original, avec le numéro ou le nom affiché, la date et l’heure. Faites des captures permettant de comprendre le message et la demande formulée.
Gardez aussi les éléments dont vous disposez déjà :
- L’adresse du faux site, si elle est accessible dans l’historique sans rouvrir la page.
- Les captures ou confirmations reçues.
- Les références des paiements et les relevés concernés.
- L’historique des appels intervenus ensuite.
- Les échanges avec la banque et la référence d’opposition.
Ces pièces permettront d’expliquer les faits à la banque ou aux enquêteurs. Les justificatifs de paiement et les échanges font partie des éléments utiles pour documenter une escroquerie.
Préparez une chronologie courte : réception du message, ouverture du lien, informations saisies, validation éventuelle, découverte du problème et premier contact avec la banque. Distinguez les heures dont vous êtes certain des estimations.
La constitution du dossier ne doit pas retarder une opposition urgente. Vous pourrez compléter les pièces ensuite.
Ne retournez pas sur le site pour obtenir une capture supplémentaire et ne poursuivez pas les échanges pour essayer d’identifier vous-même le fraudeur. Conservez les documents complets pour les interlocuteurs compétents ; si vous cherchez un avis sur un forum public, masquez vos coordonnées, numéros de compte, codes et informations bancaires.
Où signaler le SMS et comment déposer plainte ?
Pour le SMS, utilisez le 33700. Vous pouvez transférer le message sans ajouter de commentaire, puis suivre les instructions reçues. Le site 33700.fr propose également un signalement en ligne. Les informations sont transmises aux opérateurs, qui peuvent effectuer des vérifications et prendre des mesures. Le blocage n’est pas nécessairement immédiat.
Vous pouvez aussi prévenir le transporteur dont l’identité a été imitée, en utilisant ses coordonnées officielles.
Un signalement du SMS ne remplace pas une plainte et ne déclenche pas un remboursement bancaire. Si vous avez subi une fraude, vous pouvez déposer plainte auprès d’un commissariat ou d’une gendarmerie. Pour certaines escroqueries sur Internet, le téléservice THESEE permet une plainte en ligne : vérifiez votre éligibilité et les conditions présentées par le service.
Si les données de votre carte ont servi à des achats en ligne que vous n’avez pas effectués, alors que la carte est toujours en votre possession, Perceval peut permettre de signaler la fraude après opposition. Ce dispositif possède ses propres conditions d’accès ; il ne doit pas être utilisé pour présenter comme inconnu un paiement que vous avez vous-même réalisé.
Gardez les récépissés et références obtenus. En parallèle, poursuivez votre réclamation bancaire : chaque démarche répond à un objectif différent, même si les mêmes pièces peuvent être utiles.
Peut-on obtenir le remboursement des sommes perdues ?
La réponse dépend notamment de la nature des opérations. Il faut distinguer le paiement effectué pour de prétendus frais de livraison et les achats réalisés ensuite sans votre autorisation.
Pour une opération non autorisée, l’article L. 133-18 du Code monétaire et financier prévoit en principe un remboursement immédiat, au plus tard à la fin du premier jour ouvrable suivant l’information de la banque, sous les conditions et réserves du texte. L’article L. 133-19 prévoit notamment les conséquences d’une fraude du client ou d’une négligence grave.
Si vous avez communiqué un code ou validé une notification en étant trompé, décrivez exactement la situation. L’enregistrement d’une authentification ne suffit pas nécessairement, à lui seul, à prouver votre autorisation ou une négligence grave, comme le précise l’article L. 133-23. Cela ne garantit pas pour autant une décision favorable dans chaque dossier.
Pour le montant que vous avez vous-même payé, la banque doit examiner les circonstances et les mécanismes de contestation disponibles. Ne confondez pas les différentes opérations dans une demande globale.
Adressez une contestation écrite, accompagnée de votre chronologie. En cas de refus, demandez les motifs et saisissez le service réclamations, puis le médiateur bancaire lorsque les conditions de saisine sont remplies. Un avocat peut examiner un désaccord persistant.
Une plainte ne peut pas être imposée comme préalable indispensable à l’examen de votre demande de remboursement. Ne retardez donc pas votre réclamation en attendant cette démarche.
Comment Alexia.fr peut vous aider
Un faux SMS de livraison peut soulever plusieurs questions : quelles informations ont été exposées, quelles démarches restent utiles et comment réagir face à une réponse de la banque ?
Alexia.fr reçoit régulièrement des demandes et témoignages d’internautes confrontés à des situations suspectes. Ces fiches ont pour objectif de fournir des repères accessibles et d’aider chacun à identifier les bons interlocuteurs.
Vous avez besoin de comprendre votre situation ? Vous pouvez poser une question sur le forum Alexia.fr pour demander une première orientation. Présentez les faits et les démarches déjà réalisées, en masquant les données personnelles et bancaires : le forum est public.
Si votre carte bancaire a été compromise, contactez d’abord votre banque : cette protection ne doit pas attendre une réponse sur le forum.