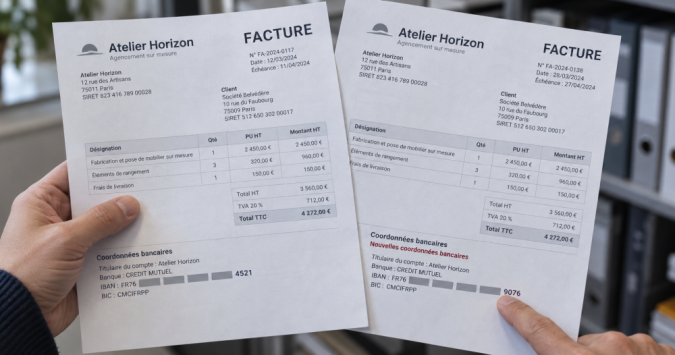
Un fournisseur, un artisan ou un professionnel avec lequel vous échangez vous transmet de nouvelles coordonnées bancaires pour régler une facture ?
La demande peut arriver dans une conversation déjà connue et concerner une dette réelle. Cela ne garantit pas que le RIB appartient au bon destinataire. Cette fiche explique comment vérifier un changement et réagir si le paiement a été détourné.
Confirmez toute modification bancaire par un canal indépendant, en utilisant les coordonnées déjà connues du créancier. Si un virement suspect vient d’être exécuté, contactez immédiatement la banque et le véritable interlocuteur. N’effectuez pas un second paiement sans faire examiner la situation.
Les premiers réflexes
- Nouveau RIB reçu : appelez le contact habituel avec un numéro enregistré auparavant.
- Facture inhabituelle : vérifiez l’objet, le montant et le bénéficiaire avant validation.
- Alerte bancaire affichée : demandez une clarification indépendante avant de poursuivre.
- Virement exécuté : sollicitez immédiatement la banque pour tenter une suspension ou un retour des fonds.
- Messagerie suspectée compromise : prévenez le titulaire du compte et faites sécuriser les accès concernés.
En quoi consiste la fraude à la fausse facture ou au faux RIB ?
L’auteur cherche à détourner un paiement en usurpant l’identité d’un créancier. Il peut inventer une facture ou modifier les coordonnées d’un règlement réellement dû à un fournisseur, un bailleur ou un professionnel.
Dans ce second cas, le montant, l’objet et une grande partie du document peuvent être exacts. La fraude peut porter seulement sur le compte destinataire, ce qui rend la demande cohérente avec une relation existante.
Le scénario peut suivre le piratage d’une messagerie ou l’imitation d’une adresse. Un fraudeur peut aussi modifier des informations dans un outil de facturation ou intercepter une conversation portant sur un paiement attendu.
Il faut distinguer ce détournement d’une erreur administrative ou d’un véritable changement bancaire. Une entreprise peut changer de compte. Cela justifie une confirmation, sans autoriser à conclure automatiquement à une fraude.
La vérification ne doit donc pas s’arrêter à l’existence de la facture. Il faut relier la dette, l’identité du créancier et le bénéficiaire réellement indiqué. Une facture authentique payée sur des coordonnées modifiées ne constitue pas la même situation qu’une facture entièrement inventée. Cette différence compte pour les démarches bancaires, les échanges avec le fournisseur et l’examen de l’éventuelle dette restante.
Comment le changement de RIB devient-il crédible ?
Le message arrive au moment où vous vous attendez à payer. Il peut reprendre une référence de devis, un chantier ou une échéance connue. L’interlocuteur explique un changement de banque ou un incident sur l’ancien compte.
Le nouveau RIB est joint à une facture ou envoyé dans le fil habituel. Vous pouvez avoir l’impression que la continuité de la conversation authentifie la modification. Une messagerie réellement utilisée peut pourtant avoir été compromise.
Exemple fictif : Lucie règle le solde de travaux. Elle reçoit, dans les échanges avec l’entreprise, une facture précisant un nouveau compte. Après le virement, l’artisan la relance car il n’a rien reçu. En comparant les documents, ils découvrent que les coordonnées du bénéficiaire ont été remplacées.
Certaines demandes ajoutent une pression : fin d’exercice, risque de suspension ou nécessité de payer avant un déplacement. Elles visent à empêcher une vérification auprès du contact habituel.
Le scénario peut aussi porter sur le salaire d’un salarié ou une autre opération récurrente. Les services qui gèrent les bénéficiaires doivent examiner la qualité de la personne demandant la modification. Le simple fait de connaître le montant attendu ou de reprendre une signature ne démontre pas qu’elle est autorisée à changer la destination du paiement.
Pourquoi une facture exacte peut-elle masquer la fraude ?
La plupart des contrôles se concentrent spontanément sur la somme et la prestation. Si elles correspondent à votre souvenir, le document paraît normal. Le bénéficiaire bancaire peut alors être vérifié moins attentivement.
La relation préexistante ajoute de la confiance. Vous connaissez le fournisseur et avez déjà échangé des pièces. Le fraudeur utilise cette familiarité pour présenter la modification comme une simple mise à jour, sans remettre en cause tout le dossier.
Le contexte peut enfin rendre l’appel de vérification gênant : paiement déjà en retard, interlocuteur très occupé ou opération importante. Cette gêne ne doit pas conduire à considérer un message comme une confirmation indépendante de lui-même.
La présentation du RIB ne suffit pas davantage. Un format correct et un établissement bancaire réel ne démontrent pas que le compte correspond au créancier. Un compte situé en France ne constitue pas une garantie d’authenticité.
Le contrôle utile porte sur le lien entre le document et la personne qui a réellement demandé le changement. Vous pouvez poser une question simple par un numéro connu avant de payer. Cette démarche protège les deux parties et n’implique pas d’accuser le fournisseur : elle permet précisément de savoir si une modification légitime est intervenue ou si un tiers a détourné la conversation.
Quels signaux doivent alerter avant le règlement ?
Plusieurs situations justifient un contrôle :
- Un nouveau RIB reçu uniquement par message, sans confirmation indépendante.
- Un nom de bénéficiaire différent ou inexpliqué.
- Une pression pour contourner une alerte ou une validation.
- Des variations dans l’adresse de réponse ou les coordonnées habituelles.
- Une facture qui ne correspond pas à une commande ou une échéance identifiable.
Un changement de pays bancaire n’est pas une preuve suffisante de fraude. Il doit toutefois être compris dans le contexte de la relation. Demandez pourquoi le destinataire change et quel est le rôle exact du compte indiqué.
L’absence de faute ou la présence d’une signature connue ne garantissent rien. Comparez les messages et les coordonnées, mais ne considérez pas l’adresse visible comme le seul test possible.
Une alerte sur la concordance entre le nom et l’IBAN doit être clarifiée avant paiement. Un discours urgent invitant à l’ignorer ne démontre pas qu’il s’agit d’une simple difficulté technique.
Même un résultat concordant ne vérifie pas toute la relation commerciale. Le contrôle bancaire du bénéficiaire ne remplace pas la confirmation que le créancier vous a réellement demandé de payer sur ce compte. Si cette confirmation manque, suspendez l’ordre et contactez votre interlocuteur habituel par les coordonnées déjà enregistrées.
Comment confirmer un changement bancaire de manière fiable ?
Appelez le contact habituel à partir d’un numéro obtenu avant le changement. Évitez celui qui figure seulement dans le message suspect ou dans sa nouvelle pièce jointe.
Faites confirmer la demande, le bénéficiaire et les références bancaires utiles. Répondre dans la même conversation ne constitue pas une vérification indépendante si cette messagerie est justement compromise.
Dans une organisation, définissez un circuit de modification des bénéficiaires distinct de la simple réception de factures. Une seconde validation et la conservation de la confirmation permettent de mieux comprendre qui a contrôlé quoi.
Pour un règlement important à un professionnel, demandez ses modalités officielles de confirmation. Un petit virement de test ne suffit pas à démontrer le rôle légitime d’un compte : il peut seulement montrer qu’un transfert a été reçu à une destination donnée.
Enfin, ne modifiez pas les informations de paiement sous la seule pression d’une échéance. Si la personne est indisponible, utilisez le remplaçant ou le canal prévu dans la relation. Un délai de vérification peut être expliqué au créancier. Il vaut mieux clarifier la demande avant le transfert que devoir déterminer ensuite si le paiement a effectivement éteint la dette ou s’il a été reçu par une personne sans droit à l’encaisser.
Que faire si vous avez déjà viré les fonds ?
Contactez immédiatement votre banque avec les références du virement, son heure, son montant et le bénéficiaire. Demandez si l’ordre est encore en attente ou si une demande de retour des fonds peut être engagée.
Prévenez le véritable créancier par un autre canal que la conversation suspecte. Il doit pouvoir vérifier son compte, ses documents et ses accès, mais aussi empêcher d’autres paiements détournés.
Ne supposez pas que le retour est acquis. Les fonds peuvent avoir été déplacés et les possibilités dépendent du stade de l’opération et des intervenants. Conservez les réponses de la banque et les références de la demande.
Gardez les messages et documents avant toute suppression. Si votre propre messagerie semble exposée, sécurisez-la avec l’aide adaptée, sans laisser une personne se présentant comme un support inconnu accéder à vos comptes.
Enfin, n’effectuez pas immédiatement un second versement sur la base d’une nouvelle demande non vérifiée. L’existence d’une dette, les conséquences du premier paiement et les coordonnées authentiques doivent être examinées. Demandez un échange écrit avec le véritable créancier et un conseil si nécessaire. La découverte de la fraude ne permet ni de présumer que toute dette a disparu, ni d’imposer sans examen un règlement supplémentaire.
Comment traiter une possible compromission de messagerie ?
La fraude peut provenir de votre compte, de celui du créancier ou d’une simple imitation. Conservez les éléments et faites examiner l’hypothèse sans affirmer immédiatement quelle partie a été piratée.
Si un compte est compromis, faites vérifier ses accès, les sessions et les paramètres, notamment les règles de redirection. Des messages peuvent être détournés ou masqués, ce qui rend insuffisante la seule vérification de la boîte de réception.
Modifiez les mots de passe exposés, activez les protections disponibles et demandez une aide technique lorsque nécessaire. Si des règles suspectes doivent être supprimées, préservez les traces utiles auparavant lorsque cela ne retarde pas une mesure urgente.
Les organisations concernées peuvent devoir examiner d’autres comptes ou données selon l’étendue de l’incident. Le responsable informatique et les personnes chargées de la protection des données ou des contrats doivent être associés selon la situation.
Vérifiez enfin les autres factures en attente et les bénéficiaires modifiés. Une alerte doit être adressée aux personnes concernées par un canal sûr, avec seulement les informations nécessaires. Ne transmettez pas de nouveaux codes à un prétendu enquêteur qui affirme récupérer les fonds : sa connaissance de la facture ne démontre pas qu’il est indépendant de la fraude.
Quelles preuves conserver et comment signaler le détournement ?
Préparez une chronologie de la relation, de la facture, du changement bancaire et du paiement. Les messages originaux peuvent permettre de comparer les coordonnées et la manière dont la demande a été introduite.
Réunissez notamment :
- Le devis, contrat ou document à l’origine de la dette.
- Les versions de facture et les RIB reçus.
- Les échanges de confirmation.
- L’ordre de virement et les informations du bénéficiaire.
- Les réponses du véritable créancier et de la banque.
Séparez les faits constatés des hypothèses sur le piratage. Un document modifié ne prouve pas, à lui seul, quel système ou quelle personne est à l’origine de l’exposition.
Vous pouvez déposer plainte auprès d’un commissariat ou d’une gendarmerie, avec les pièces disponibles. Le parcours en ligne dépend du scénario et de votre qualité de particulier ou de représentant d’une organisation ; vérifiez l’orientation officielle.
Le signalement à la banque et l’alerte au créancier ne remplacent pas la plainte. Gardez leurs références et exposez le montant effectivement versé, sans confondre le bénéficiaire affiché et son identité réelle. Pour demander une orientation publique, retirez les données personnelles, informations commerciales confidentielles et références bancaires. Les documents complets doivent rester réservés aux interlocuteurs compétents.
Le premier paiement éteint-il la facture et quels recours existent ?
La réponse dépend des circonstances. L’article 1342-3 du Code civil prévoit que le paiement fait de bonne foi à un créancier apparent est valable. L’application de cette règle à un faux RIB nécessite un examen du dossier : la seule affirmation d’avoir cru payer le bon destinataire ne tranche pas toute la question.
Il faut notamment examiner la relation, l’origine du document, les vérifications, les alertes et les comportements des intervenants. Il serait donc inexact d’affirmer que le client doit toujours payer deux fois ou que la facture est automatiquement réglée.
La banque peut tenter un retour des fonds. Une contestation de sa responsabilité doit distinguer un ordre réellement donné sous l’effet d’une tromperie d’une opération effectuée sans autorisation. Les droits applicables dépendent aussi du statut du client et du contrat.
Des recours contre un responsable identifiable ou une garantie d’assurance peuvent être étudiés selon les faits. Un échange écrit avec le créancier et un conseil juridique peuvent éviter une nouvelle décision prise dans l’urgence.
Demandez les motifs des refus et utilisez les voies de réclamation ou de médiation pertinentes. Ne payez pas un récupérateur qui promet une restitution certaine contre des frais. Aucune procédure ne permet de garantir à l’avance la récupération des fonds ou l’issue du litige sur la facture.
Comment Alexia.fr peut vous aider
Un faux RIB peut créer deux difficultés : retrouver les sommes détournées et comprendre ce qu’il reste dû au véritable créancier. Ces questions doivent être examinées séparément.
Alexia.fr informe les internautes confrontés à des paiements trompeurs et aux désaccords qui suivent. Cette fiche aide à préparer les éléments utiles pour demander une orientation.
Vous pouvez poser votre question sur le forum Alexia.fr en indiquant la relation concernée, la manière dont le changement a été reçu et les démarches déjà entreprises. Précisez les réponses de la banque et du créancier.
Le forum est public : retirez les noms de tiers, coordonnées, factures détaillées et références de compte. Résumez les faits sans désigner comme certain l’auteur d’un piratage qui reste à établir.
Si le virement vient de partir, contactez d’abord votre banque et le véritable interlocuteur. La demande d’orientation sur le forum complète les démarches et ne doit pas retarder la tentative de protection des fonds.