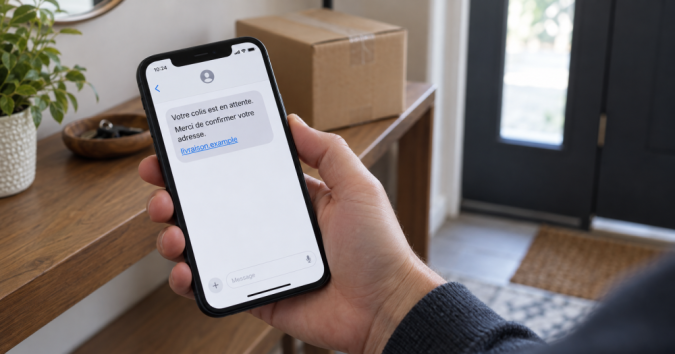
Vous recevez un SMS annonçant une amende impayée ou un péage à régler avant une majoration, alors que vous n'avez pas souvenir d'un avis ?
Ne payez pas depuis le lien reçu. Vérifiez l'amende auprès du service officiel ou le trajet auprès de l'exploitant autoroutier, par un accès indépendant. Si votre carte ou une validation bancaire a été utilisée sur une page suspecte, contactez immédiatement votre banque.
Tous les messages liés à la route ne sont pas frauduleux. Un péage en flux libre peut réellement rester à payer après le trajet. Cette fiche vous aide à distinguer la vérification d'une dette de la réponse à une tentative d'hameçonnage, sans laisser de côté une éventuelle échéance réelle.
Les premiers réflexes
- SMS d'amende reçu : n'utilisez pas le lien et vérifiez auprès du service officiel concerné.
- Péage annoncé : identifiez le trajet et l'exploitant, puis consultez son service de paiement directement.
- Lien ouvert sans saisie : fermez la page et vérifiez les éventuels téléchargements ou autorisations.
- Carte renseignée ou opération validée : contactez votre banque sans attendre pour sécuriser le moyen de paiement.
- Somme déjà débitée : conservez les preuves, contestez les opérations concernées et vérifiez séparément l'éventuelle dette réelle.
Comment fonctionne une fausse demande d'amende ou de péage ?
Le message annonce généralement une somme modeste, puis une hausse importante si vous ne payez pas rapidement. Il peut évoquer une infraction routière, un passage autoroutier ou un dossier transmis au recouvrement. Le nom affiché ressemble à celui d'un organisme connu.
Le lien conduit vers une page qui reprend un logo et un formulaire de paiement crédibles. Le montant initial rassure : régler quelques euros semble moins risqué que de subir une majoration. Pourtant, les informations saisies peuvent servir à d'autres opérations que celle que vous pensez effectuer.
L'objectif peut être de récupérer votre carte et de provoquer ensuite une nouvelle validation bancaire. Un appel présenté comme celui d'un service antifraude peut suivre. L'interlocuteur connaît alors des informations que vous avez vous-même renseignées sur le faux formulaire.
Exemple fictif : Karim reçoit un message réclamant 4,80 euros pour un péage oublié. Il paie, puis reçoit un appel lui demandant d'annuler un débit suspect. La notification bancaire qu'on lui fait accepter concerne en réalité une opération différente de ce petit montant.
La connaissance d'un trajet récent ou de votre identité ne prouve pas l'origine officielle du message. La bonne réaction consiste à vérifier la demande hors du parcours proposé, avant de renseigner des données ou d'accepter une instruction supplémentaire.
Quels indices permettent de repérer un message suspect ?
Une échéance de quelques heures, un lien inhabituel ou une formulation menaçante doivent vous conduire à suspendre le paiement. Le message peut être très soigné et arriver au moment d'un vrai déplacement. L'apparence seule ne suffit donc pas à décider.
Parmi les indices à examiner :
- un paiement exigé sans avis ou dossier vérifiable ;
- une adresse de site différente de celle du service annoncé ;
- une carte bancaire demandée après une simple menace par SMS ;
- une majoration immédiate utilisée pour empêcher toute vérification ;
- un appel demandant de valider une opération pour « annuler » la première.
L'ANTAI indique ne pas envoyer de SMS. Un SMS qui se présente comme une demande de paiement de cet organisme est donc un signal d'alerte clair. Cette règle ne doit pas être étendue à tous les exploitants de péage et à tous leurs services de notification.
Des communications authentiques peuvent notamment exister par courrier ou par courriel selon la procédure. Une adresse d'expéditeur affichée, même vraisemblable, ne constitue toutefois pas une garantie suffisante. Elle doit être appréciée avec le dossier et un accès indépendant au service.
Le cadenas du navigateur signifie que la connexion au site est chiffrée. Il ne certifie ni l'identité de l'organisme ni la réalité de la dette. Un formulaire bien présenté peut donc rester entièrement frauduleux.
Comment vérifier une amende sans suivre le lien du message ?
Identifiez d'abord la nature de l'avis annoncé : infraction routière, stationnement ou autre procédure. Les interlocuteurs et les portails ne sont pas toujours les mêmes. Ne cherchez pas à faire correspondre coûte que coûte une référence reçue à un service qui ne traite pas ce type de dossier.
Pour une amende relevant du portail national de paiement, accédez vous-même à amendes.gouv.fr. Pour les informations et démarches relevant de l'ANTAI, ouvrez directement son site officiel. Utilisez les références d'un avis authentifié, sans les remettre à un interlocuteur non vérifié.
L'impossibilité de retrouver une demande ne permet pas, à elle seule, de conclure qu'aucune amende n'existe. Une erreur de référence, un autre type d'avis ou une procédure différente peuvent l'expliquer. Contactez le service compétent avec des coordonnées obtenues indépendamment.
Si vous avez un courrier, vérifiez aussi sa cohérence et son origine. Une enveloppe ou un document imprimé peut être imité. Le fait que la demande soit sur papier ne justifie pas de payer sur un site dont l'adresse vous paraît douteuse.
Enfin, vérifiez votre situation administrative si vous craignez de ne pas avoir reçu un véritable avis. L'objectif est double : éviter la fausse demande et traiter une éventuelle procédure réelle. Conservez la trace des démarches et des réponses obtenues.
Comment vérifier un péage, notamment sur une autoroute en flux libre ?
Un péage en flux libre permet de circuler sans arrêt à une barrière. Le passage est identifié et doit être payé selon les modalités de l'exploitant. L'absence de ticket ou de demande reçue sur votre téléphone ne signifie donc pas forcément que le trajet était gratuit.
Pour le péage en flux libre concerné, le paiement doit en principe être effectué dans les soixante-douze heures suivant le passage. Selon votre équipement et votre inscription, un badge ou un dispositif de paiement automatique peut déjà prendre en charge le trajet. Vérifiez ce point avant un règlement supplémentaire.
Retrouvez la route empruntée, la date et l'exploitant. Ouvrez directement le site ou l'application de cet exploitant pour consulter la procédure et rechercher le passage. Ne vous fiez pas seulement au nom d'une autoroute mentionné dans le SMS.
Certains services peuvent proposer des notifications authentiques, notamment lorsque vous avez enregistré vos coordonnées. Il serait donc trompeur d'affirmer que tout message de péage est nécessairement faux. En revanche, le lien reçu ne doit pas devenir votre seul moyen de vérifier ou de payer.
Si le délai est dépassé ou si un avis a déjà été émis, contactez l'exploitant par son canal officiel. Les démarches peuvent alors différer du paiement initial du passage. N'improvisez pas un règlement sur une page trouvée dans un message alarmant.
Que faire si vous avez seulement ouvert la page ?
Fermez la page et ne poursuivez pas le formulaire. Un simple clic ne signifie pas automatiquement qu'un paiement a eu lieu ou que votre appareil est infecté. Il faut distinguer la consultation de la page des actions réalisées ensuite sur celle-ci.
Demandez-vous si vous avez téléchargé un fichier, installé une application, autorisé des notifications ou saisi des informations. Une page peut également vous proposer une prétendue assistance technique. Ne donnez pas d'accès à distance à une personne rencontrée dans ce parcours.
Si aucune donnée n'a été saisie et aucune installation effectuée, l'opposition bancaire n'est pas une conséquence automatique du clic. Vérifiez toutefois vos opérations si vous avez un doute sur ce qui s'est passé, et demandez à votre banque une appréciation adaptée si nécessaire.
Si des identifiants ont été saisis, changez-les depuis le véritable service concerné. Modifiez aussi les autres comptes sur lesquels ce mot de passe était réutilisé. Vérifiez les sessions ouvertes et les moyens de récupération lorsque ces fonctions sont disponibles.
En cas d'installation ou de comportement inhabituel de l'appareil, faites vérifier sa sécurité avant d'y réaliser d'autres démarches sensibles. Conservez l'adresse de la page pour votre signalement, sans la rouvrir uniquement pour refaire des captures. Les preuves déjà disponibles peuvent suffire à expliquer l'incident.
Que faire si vous avez renseigné votre carte bancaire ?
Contactez immédiatement votre banque depuis son application, son numéro habituel ou les coordonnées figurant sur votre carte. Expliquez que les informations ont été saisies sur un faux site d'amende ou de péage. Précisez si le formulaire comprenait le cryptogramme et si une validation a suivi.
Faites opposition à la carte compromise sans attendre un débit supplémentaire. La banque pourra aussi vous indiquer les mesures utiles pour les accès au compte. L'opposition protège pour la suite ; elle ne vaut pas, à elle seule, contestation de toutes les opérations déjà enregistrées.
Examinez vos relevés et les opérations en attente avec l'établissement. Notez les montants, les bénéficiaires affichés et les dates. Le petit paiement annoncé peut être différent du débit réellement demandé ou suivi d'autres tentatives. Ne vous limitez pas à rechercher le nom du faux service public.
Si des opérations sont contestées, formulez la demande par écrit et gardez une copie. Distinguez le paiement que vous pensiez effectuer des transactions inconnues. Décrivez les faits sans supposer à l'avance le régime juridique que la banque devra appliquer.
Un paiement par carte ne se transforme pas en amende authentique parce qu'il apparaît sur votre relevé. Vous devrez vérifier séparément la situation auprès du service concerné. La banque traite la sécurité du paiement, tandis que l'organisme compétent confirme l'existence éventuelle de la dette.
Comment réagir si un code ou une validation bancaire a été utilisé ?
Un code reçu par SMS ou une notification dans l'application peut autoriser une opération précise. Le fraudeur peut la présenter comme une vérification, un remboursement ou une annulation. Le texte affiché par votre banque et les faits réellement accomplis sont essentiels pour comprendre la situation.
Raccrochez si un appel vous demande de poursuivre les validations. Recontactez la banque indépendamment pour signaler les codes transmis, les notifications acceptées et les éventuelles informations connues de l'appelant. Ne validez pas une nouvelle opération dans l'espoir de corriger la précédente.
La présence d'une authentification ne règle pas, à elle seule, toutes les questions de responsabilité et de remboursement. Inversement, le fait d'avoir été trompé ne rend pas automatiquement toute opération juridiquement non autorisée. L'analyse dépend notamment des opérations et du déroulement exact des faits.
L'article L. 133-18 du Code monétaire et financier prévoit en principe un remboursement pour les opérations non autorisées, dans les conditions du régime applicable. Les règles relatives à la preuve et aux éventuelles exceptions doivent également être examinées selon le dossier.
Demandez une réponse écrite sur les opérations contestées et conservez la chronologie. En cas de refus, une réclamation auprès du service compétent, puis éventuellement une médiation bancaire, peuvent être envisagées. Une récupération n'est pas garantie et ne doit jamais être promise par un interlocuteur qui vous réclame de nouveaux frais.
Faut-il encore payer si une vraie amende ou un vrai péage existe ?
Le paiement sur un faux site n'éteint pas nécessairement une dette envers l'organisme réellement créancier. Il faut distinguer les démarches concernant la fraude et celles qui concernent un éventuel avis authentique. L'une ne suspend pas automatiquement les délais de l'autre.
Vérifiez séparément la réalité de la dette et son échéance auprès du service compétent. Présentez les références du dossier par un canal officiel. Expliquez l'existence du faux paiement si elle a perturbé vos démarches, sans considérer qu'elle ouvre automatiquement un droit à l'annulation ou à l'effacement.
Pour une amende, utilisez la procédure correspondant à l'avis si vous souhaitez contester l'infraction ou le montant. Les motifs de contestation et les formalités ne sont pas les mêmes qu'une plainte pour escroquerie. Un signalement du SMS ne remplace pas cette procédure.
Pour un péage, demandez à l'exploitant si le passage est payé, reste dû ou a donné lieu à un avis. En présence d'une erreur ou d'une majoration contestée, suivez sa démarche officielle et conservez les échanges. N'effectuez pas plusieurs paiements à l'aveugle.
Si aucune dette n'est confirmée, gardez la réponse obtenue et poursuivez les démarches liées au faux message. Vous n'avez pas à régler une somme uniquement parce qu'un expéditeur affirme que votre dossier est urgent ou qu'il connaît votre plaque d'immatriculation.
Quelles preuves conserver et à qui signaler l'arnaque ?
Gardez le SMS ou le courriel initial, son expéditeur affiché, les échanges ultérieurs et l'adresse du faux site. Une capture est utile, mais conservez aussi le message original lorsque c'est possible. Les références et horaires peuvent aider à reconstituer la succession des demandes.
Rassemblez en particulier :
- le montant et la nature de la dette annoncée ;
- les captures du formulaire et des demandes de validation ;
- les justificatifs de paiement et les débits constatés ;
- les coordonnées utilisées lors des appels ;
- les démarches effectuées auprès de la banque et du service imité.
Le signalement d'un message et le dépôt de plainte ont des fonctions différentes. Vous pouvez signaler un SMS suspect au 33700 et utiliser les dispositifs de signalement des contenus frauduleux adaptés. Prévenez également l'organisme ou l'exploitant dont le nom a été utilisé.
Si vous avez subi une fraude, déposez plainte auprès de la police ou de la gendarmerie, en décrivant ce qui a été demandé, communiqué et payé. Selon les faits et les conditions d'accès, un parcours de plainte en ligne peut être disponible. Ne retardez pas l'alerte bancaire pour attendre cette étape.
La qualification juridique dépendra du dossier. L'article 313-1 du Code pénal définit notamment l'escroquerie. Vous n'avez pas besoin de choisir vous-même toutes les qualifications pour exposer les faits et remettre les documents utiles.
Comment Alexia.fr peut vous aider
Vous avez payé sur un faux site et ne savez pas comment distinguer votre demande à la banque d'une éventuelle amende réelle ? Le forum Alexia.fr peut vous aider à formuler votre question et à comprendre les démarches juridiques envisageables.
Indiquez le type de message, le service invoqué, les informations transmises et les opérations constatées. Précisez si vous avez contacté votre banque, si elle a répondu et si l'organisme officiel a confirmé une dette. Une chronologie courte rend la situation plus facile à comprendre.
Ne publiez pas vos données bancaires ni vos références personnelles sur le forum. Masquez notamment votre plaque d'immatriculation, les numéros d'avis, les coordonnées et les documents d'identité. Vous pouvez décrire une notification bancaire sans diffuser son code ni une capture non anonymisée.
Le forum apporte des informations et des pistes de compréhension. Il ne remplace pas une opposition urgente, une plainte ou le respect d'un délai de contestation. Il ne peut garantir un remboursement ni la suppression d'une amende ou d'une majoration.