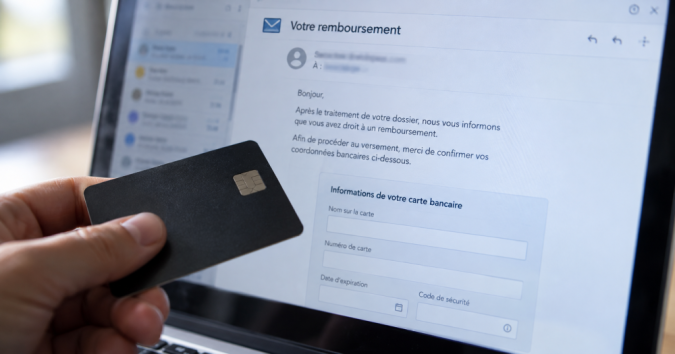
Un message vous annonce un remboursement des impôts, un trop-perçu d'assurance maladie ou une aide pour payer vos factures, à condition de compléter rapidement un formulaire ?
Vérifiez l'annonce depuis votre espace habituel ou auprès de l'organisme concerné, sans utiliser le lien reçu. Ne payez pas des frais destinés à débloquer une aide annoncée par un inconnu. Si vous avez communiqué votre carte, vos accès ou des documents, les mesures à prendre dépendent des informations transmises.
Un remboursement réel peut arriver sans demande récente. Une aide peut aussi nécessiter un dossier et un RIB. Cette fiche explique comment vérifier la démarche, éviter une nouvelle sollicitation et agir si des informations ou de l'argent ont déjà été remis.
Les premiers réflexes
- Message ou publicité reçu : vérifiez l'aide ou le remboursement par un accès indépendant au service concerné.
- Lien ouvert sans saisie : fermez la page et vérifiez si un fichier a été téléchargé ou une autorisation accordée.
- Carte ou validation bancaire utilisée : contactez immédiatement votre banque par son canal habituel.
- RIB ou justificatifs envoyés : conservez les échanges, surveillez les opérations et demandez les mesures adaptées aux données exposées.
- Frais déjà payés : interrompez les nouveaux versements, prévenez votre banque et rassemblez les preuves.
En quoi consiste une arnaque au remboursement ou à l'aide financière ?
Le message promet une somme que vous pourriez recevoir : remboursement fiscal, aide énergétique, régularisation d'une facture ou allocation exceptionnelle. Il emprunte parfois le nom d'une administration, d'un fournisseur ou d'une caisse connue. La promesse paraît adaptée à une préoccupation réelle.
Pour obtenir l'argent annoncé, vous devez suivre un lien, remplir un formulaire ou appeler un interlocuteur. Le site peut demander une carte bancaire, des identifiants, un RIB ou des justificatifs. Une petite somme est parfois présentée comme un contrôle obligatoire ou des frais de traitement.
Le remboursement sert alors de prétexte pour obtenir vos données ou votre argent. Il peut n'exister aucune aide. Dans d'autres cas, les fraudeurs détournent le nom d'un dispositif réel pour rendre leur demande convaincante. L'existence du programme ne suffit donc pas à authentifier le formulaire.
Exemple fictif : Léa reçoit une annonce de remboursement de 186 euros après une prétendue erreur de facturation. Elle renseigne sa carte pour « confirmer le compte bénéficiaire ». Un appel lui demande ensuite de valider une opération bancaire présentée comme une annulation.
Cette succession de demandes peut surprendre une personne attentive. S'être laissé convaincre ne signifie pas avoir manqué d'intelligence. La priorité consiste à identifier ce qui a été communiqué et à interrompre la suite des sollicitations.
Comment distinguer une aide réelle d'une promesse frauduleuse ?
Une aide publique réelle repose sur un dispositif identifiable. Son organisme gestionnaire peut préciser les conditions, les justificatifs attendus et le canal de dépôt. Le nom d'une institution ou un logo dans une publicité ne remplace pas cette vérification auprès du service lui-même.
Une demande de RIB ou de justificatifs n'est pas, à elle seule, une preuve d'arnaque. Des démarches authentiques nécessitent ces informations pour étudier votre situation et effectuer un versement. Le point essentiel est de savoir à qui vous les transmettez et par quel accès.
Tous les remboursements ne suivent pas non plus la même procédure. Un remboursement d'impôt sur le revenu peut être effectué automatiquement à partir des coordonnées connues de l'administration. D'autres remboursements ou aides supposent une demande préalable, des pièces ou une correction de dossier.
La DGFiP ne vous demande pas votre numéro de carte bancaire pour vous rembourser un impôt. Une invitation à saisir cette carte sur un formulaire reçu par message doit donc être écartée. Vérifiez directement les informations disponibles dans votre espace fiscal.
Enfin, un prestataire privé peut proposer un accompagnement payant clairement présenté comme tel. Son service ne doit pas être confondu avec l'organisme qui décide de l'aide. Avant tout engagement, contrôlez son identité, son prix et l'utilité réelle de l'intervention proposée.
Quels signaux d'alerte doivent vous faire interrompre la démarche ?
La fraude cherche souvent à raccourcir votre temps de réflexion. Une somme serait perdue dans quelques heures, une enveloppe presque épuisée ou un paiement nécessaire avant toute vérification. Cette pression vous empêche de comparer le message avec les conditions réelles du dispositif.
Plusieurs indices peuvent se cumuler :
- un remboursement auquel aucun dossier identifiable ne correspond ;
- une carte bancaire exigée pour recevoir un versement ;
- des frais imprévus présentés comme indispensables au déblocage ;
- un lien dont l'adresse ne correspond pas au service annoncé ;
- une demande de code bancaire, de partage d'écran ou de validation immédiate.
Un code ou une validation bancaire peut autoriser une opération, même si l'interlocuteur la décrit comme un remboursement. Lisez le libellé affiché dans votre application. Si l'action ne correspond pas à votre intention, arrêtez et contactez votre banque indépendamment.
L'absence de faute d'orthographe, la présence de votre nom ou la connaissance de votre adresse ne prouvent rien. Des données peuvent provenir d'une fuite, d'un ancien dossier ou d'informations accessibles publiquement. Un document bien présenté peut aussi être falsifié.
À l'inverse, un message maladroit n'établit pas automatiquement une fraude. Les indices servent à déclencher une vérification. Vous n'avez pas à prouver la malveillance pour refuser de poursuivre une démarche tant que son origine reste incertaine.
Comment vérifier une annonce sans utiliser le lien reçu ?
Commencez par identifier l'organisme censé verser la somme. Ouvrez vous-même son application ou son site à partir d'une adresse déjà connue. Évitez de reprendre le numéro, le lien ou le bouton figurant dans le message que vous cherchez précisément à vérifier.
Consultez les rubriques de votre espace personnel : notifications, remboursements, demandes en cours et coordonnées de paiement. Une absence d'information ne tranche pas tous les cas, mais elle justifie un contact par la messagerie officielle ou un numéro obtenu indépendamment.
Demandez confirmation du dispositif et de la démarche exacte, pas seulement de l'existence d'une aide portant le même nom. Un fraudeur peut utiliser un programme authentique tout en imposant un faux formulaire. Précisez la date du message, l'action exigée et le nom du service invoqué.
Pour une aide annoncée sur un réseau social, recherchez ses conditions sur le site de l'administration ou de l'organisme gestionnaire. Une publication partagée par un proche reste à vérifier. Ce proche peut avoir relayé une information trompeuse sans le savoir.
Si un intermédiaire vous propose de constituer le dossier, vérifiez ce qui relève de son service et ce qui relève de l'aide elle-même. Le paiement d'un accompagnement ne garantit ni l'éligibilité ni l'attribution. Prenez le temps de lire les conditions avant de remettre vos pièces.
Que faire si vous avez seulement cliqué ou communiqué vos accès ?
Ouvrir une page ne signifie pas automatiquement que votre compte est compromis. Fermez-la, puis faites le point sur les actions réellement effectuées : saisie d'informations, téléchargement, installation, notification autorisée ou connexion à un service. Cette distinction aide à choisir les mesures utiles.
Si vous n'avez rien saisi ni téléchargé, surveillez d'éventuels comportements inhabituels et maintenez votre appareil à jour. Si un fichier a été exécuté ou un logiciel installé, évitez de poursuivre des démarches sensibles sur cet appareil avant une vérification adaptée.
Si vous avez transmis un mot de passe, modifiez-le depuis le véritable service. Remplacez également ce mot de passe sur les autres comptes où il était réutilisé. Sécurisez en priorité votre messagerie, qui peut servir à réinitialiser d'autres accès.
Examinez les sessions ouvertes et les coordonnées de récupération lorsque le service le permet. Déconnectez les sessions inconnues et activez une protection supplémentaire disponible. Si vous ne pouvez plus accéder au compte, utilisez la procédure officielle de récupération et avertissez l'organisme concerné.
Ne remettez aucun nouveau code à une personne proposant de « réparer le dossier ». Un second interlocuteur peut exploiter les premières données pour se faire passer pour le service de sécurité. Vérifiez toute nouvelle demande par un canal indépendant, même si elle semble connaître votre situation.
Comment réagir après avoir communiqué une carte bancaire ou un RIB ?
Une carte bancaire et un RIB n'exposent pas aux mêmes opérations. Indiquez précisément à votre banque les informations transmises : numéro de carte, date d'expiration, cryptogramme, identifiants bancaires, IBAN ou copie de relevé. Signalez aussi toute validation réalisée dans votre application.
Si les données de votre carte ont été remises à un faux site, contactez immédiatement votre banque pour faire opposition et sécuriser les accès concernés. N'attendez pas l'apparition d'un débit. Utilisez les coordonnées habituelles de votre établissement, sans rappeler le numéro fourni par le faux organisme.
La transmission d'un RIB ne justifie pas automatiquement une opposition sur votre carte. Elle appelle une surveillance des opérations et un échange avec la banque sur les risques et les blocages adaptés. Un RIB n'est pas, en lui-même, un mandat de prélèvement signé.
Si un prélèvement SEPA non autorisé apparaît, contestez-le rapidement par écrit. Dans le cadre applicable aux particuliers, le délai maximal est en principe de treize mois après le débit ; des situations particulières peuvent modifier les règles. Ce délai ne doit pas conduire à attendre.
Conservez les références de vos démarches et vérifiez vos relevés. Le remboursement d'une opération, le blocage d'un créancier et la fermeture d'un accès sont des actions différentes. Demandez à la banque ce qui a effectivement été réalisé pour votre situation.
Quels recours envisager si vous avez payé des frais ?
Interrompez les versements, même si l'interlocuteur affirme qu'un dernier paiement permettra de récupérer les précédents. Une nouvelle taxe, une assurance ou un contrôle supplémentaire ne rend pas la promesse plus crédible. Conservez toutefois les demandes reçues avant de bloquer le contact.
Prévenez votre banque ou votre prestataire de paiement en précisant le moyen utilisé. Pour un virement, demandez immédiatement si une procédure de rappel des fonds est possible. Pour une carte, décrivez le paiement initial et les débits supplémentaires. La rapidité peut être utile sans garantir la restitution.
Un paiement que vous avez effectué sous l'effet d'une tromperie ne se traite pas automatiquement comme une opération bancaire non autorisée. Les règles dépendent notamment de ce que vous avez réellement accepté, des opérations contestées et des éléments détenus par les parties.
L'article L. 133-18 du Code monétaire et financier prévoit en principe le remboursement des opérations non autorisées, dans les conditions du régime applicable. Une demande doit donc décrire les faits avec précision, sans réduire toute l'affaire à la formule « j'ai validé » ou « j'ai été arnaqué ».
En cas de désaccord, présentez une réclamation écrite au service compétent de l'établissement. La médiation bancaire peut ensuite être envisagée selon les conditions d'accès. Un examen juridique du dossier peut être utile si le refus persiste ou si les enjeux le justifient.
Que faire si vos justificatifs ou vos données personnelles ont été transmis ?
Établissez une liste des pièces remises : carte d'identité, avis fiscal, justificatif de domicile, bulletin de salaire ou numéro de sécurité sociale. Notez également les coordonnées, mots de passe et codes transmis. Les démarches diffèrent selon la nature et la combinaison de ces informations.
La remise d'un document crée un risque d'utilisation abusive, sans prouver qu'une usurpation a déjà eu lieu. Surveillez les signes concrets : nouveaux contrats inconnus, courriers inattendus, demandes de crédit, accès modifiés ou notifications d'un organisme avec lequel vous n'avez engagé aucune démarche.
Avertissez les services dont les accès ou le dossier peuvent être concernés, en utilisant leurs coordonnées officielles. Demandez quelles protections sont possibles. Si votre messagerie a été exposée, sa sécurisation est prioritaire, car elle peut contenir des documents et des liens de récupération.
En cas d'utilisation frauduleuse constatée, conservez les éléments correspondants et déposez plainte en décrivant les faits. Informez aussi l'organisme à l'origine du courrier ou du contrat contesté. Une copie d'identité envoyée ne doit pas être déclarée matériellement perdue si vous possédez toujours l'original.
Pour vos prochains envois, limitez les pièces à ce qui est nécessaire et utilisez les canaux vérifiés. Un filigrane précisant le destinataire et l'usage prévu peut réduire certains risques. Il ne rend pas un document inutilisable par un fraudeur et ne remplace pas la vérification du destinataire.
Quelles preuves conserver et comment signaler les faits ?
Conservez le message initial, l'adresse du site et les échanges dans leur ordre chronologique. Les promesses successives, les demandes de frais et les indications de paiement peuvent expliquer comment vous avez été convaincu. Évitez d'effacer une conversation avant d'en garder une copie exploitable.
Réunissez notamment :
- les captures de l'annonce et du formulaire ;
- les courriels, SMS et coordonnées utilisés ;
- les justificatifs et références de paiement ;
- la liste des documents communiqués ;
- les réponses de l'organisme imité et de votre banque.
Un signalement aide à alerter ; une plainte répond à une autre démarche. Signalez le compte ou la publicité à la plateforme. Un SMS suspect peut être signalé au 33700. Informez aussi l'organisme dont l'identité a été utilisée, depuis son véritable site.
Si vous avez été trompé ou si vos données ont été utilisées frauduleusement, vous pouvez déposer plainte auprès de la police ou de la gendarmerie. L'article 313-1 du Code pénal définit l'escroquerie ; la qualification retenue dépendra des faits. Vous pouvez exposer simplement ce qui s'est passé.
Méfiez-vous enfin d'un prétendu récupérateur qui vous contacte après l'arnaque. La connaissance du montant perdu ne prouve pas son mandat. Ne versez pas de nouveaux frais sur la promesse d'un remboursement certain et transmettez cette sollicitation aux interlocuteurs déjà saisis.
Comment Alexia.fr peut vous aider
Vous hésitez sur la nature des informations transmises ou sur la réponse reçue de votre banque ? Le forum Alexia.fr permet de poser une question juridique et de mieux comprendre les démarches envisageables à partir de votre situation.
Présentez les faits dans l'ordre : organisme annoncé, aide promise, action demandée, informations remises, paiement éventuel et démarches déjà accomplies. Précisez si une opération inconnue a été constatée ou si vous cherchez à prévenir un risque après l'envoi d'un dossier.
Votre message sur le forum doit rester anonymisé. Ne publiez ni pièce d'identité, ni avis fiscal, ni RIB, ni numéro de carte, ni mot de passe. Résumez les documents au lieu de les joindre et masquez les coordonnées des personnes concernées.
Une question sur le forum peut vous aider à clarifier le cadre juridique et les prochaines étapes. Elle ne remplace pas une alerte immédiate à la banque ou la sécurisation d'un compte. Aucune réponse ne peut garantir l'attribution de l'aide annoncée ou la récupération d'une somme perdue.