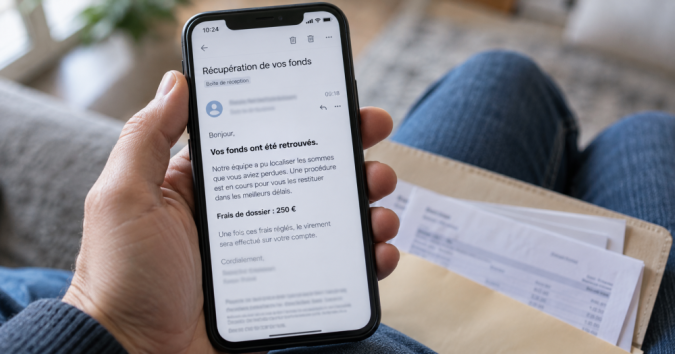
Après une première fraude, un inconnu vous annonce que votre argent a été retrouvé et réclame des honoraires, une taxe ou un dépôt pour vous le restituer ?
Ne versez rien sur cette seule promesse. Vérifiez l'identité, le rôle et la mission du contact par des coordonnées indépendantes. La connaissance de votre première perte ne prouve pas qu'il agit pour une autorité ou un professionnel réel.
Une aide juridique ou technique légitime peut être payante, sans garantir la récupération. Cette fiche distingue une mission vérifiable d'une nouvelle promesse frauduleuse et explique comment préserver les démarches déjà engagées.
Les premiers réflexes
- Contact inattendu après une fraude : ne confirmez pas de nouvelles informations et vérifiez son identité.
- Fonds prétendument retrouvés : demandez une justification indépendante, sans payer de frais de déblocage.
- Autorité ou avocat invoqué : retrouvez ses coordonnées officielles et confirmez la mission.
- Accès ou portefeuille réclamé : ne partagez aucun code, accès distant ou phrase de récupération.
- Nouveau paiement effectué : alertez la banque, gardez les preuves et signalez cette seconde sollicitation.
Comment fonctionne une fausse récupération de fonds ?
La personne vous contacte après une arnaque à l'investissement, une vente trompeuse ou une autre perte. Elle se présente comme avocat, enquêteur, agent d'une autorité ou prestataire capable de retrouver les sommes. Elle annonce parfois avoir déjà obtenu leur blocage ou un remboursement.
Le discours reprend les éléments de votre premier dossier : nom du site, période, montant ou coordonnées. Cette précision rend l'intervention crédible et donne l'impression qu'une procédure est en cours. Elle ne démontre pourtant pas l'origine ni l'autorisation du contact.
La récupération annoncée sert à obtenir un nouveau paiement ou de nouveaux accès. Les frais deviennent une condition préalable à toute restitution. Après leur règlement, une taxe, une assurance ou une vérification supplémentaire apparaît, tandis que l'argent promis reste inaccessible.
Exemple fictif : après un faux placement, Olivier est appelé par un prétendu service mandaté pour récupérer ses pertes. Le contact connaît le montant investi et envoie un certificat de fonds bloqués. Il réclame ensuite 700 euros avant de pouvoir procéder au versement.
Cette nouvelle promesse exploite l'espoir de réparer le premier dommage. Elle ne traduit pas un manque d'intelligence de la victime. Le contrôle doit porter sur l'interlocuteur et la procédure, indépendamment des informations qu'il semble déjà connaître.
Pourquoi le contact connaît-il votre première arnaque ?
Les coordonnées peuvent avoir été conservées par les auteurs de la première fraude ou transmises à d'autres personnes. Elles peuvent aussi venir d'un message public, d'un faux formulaire d'aide ou d'une autre exposition. Vous ne pouvez pas déduire leur origine de la seule précision de l'appel.
Connaître votre dossier ne donne aucun mandat pour intervenir. Un fraudeur peut citer un numéro, un montant ou le nom d'un interlocuteur réel. Il peut également utiliser une information partiellement correcte et vous inviter à compléter le reste pendant la conversation.
Évitez de lui remettre une nouvelle copie de votre plainte, de vos relevés ou de vos documents d'identité avant vérification. Ces pièces peuvent renforcer une prochaine usurpation. Une demande présentée comme indispensable à une indemnisation doit être confirmée auprès du véritable organisme.
Si vous avez décrit la fraude sur un forum ou un réseau social, gardez la publication anonymisée. Un échange public peut aider à comprendre le problème, mais ne doit pas contenir de références bancaires ou de détails permettant à un tiers de se faire passer pour un enquêteur.
La même vigilance s'applique aux recommandations dans les commentaires. Un compte affirmant avoir récupéré toute sa perte peut appartenir au dispositif. Vérifiez la personne proposée et son rôle sans vous appuyer uniquement sur un témoignage enthousiaste ou une promesse de succès.
Quels signaux révèlent une promesse particulièrement suspecte ?
Un remboursement certain, rapide ou déjà validé doit être examiné avec prudence si aucune démarche authentifiée ne le confirme. L'auteur peut invoquer une procédure confidentielle et vous demander de ne pas consulter votre banque ou les enquêteurs. Cette interdiction de vérifier doit alerter.
Plusieurs demandes sont particulièrement suspectes :
- des frais pour libérer une somme prétendument retrouvée ;
- une taxe à payer sur un compte sans lien vérifié ;
- une garantie de récupération intégrale ;
- une prise en main de votre appareil ;
- les codes ou secrets d'un portefeuille de cryptoactifs.
Un certificat ou une capture d'un solde ne prouve pas l'existence de fonds disponibles. Un document peut être inventé ou reprendre le nom d'une institution réelle. Il doit être vérifié auprès de son prétendu émetteur, par un canal distinct.
Le contact peut proposer un premier montant peu élevé, puis augmenter les demandes. Il peut aussi prétendre que le refus de payer ferait perdre définitivement les sommes déjà engagées. Cette pression ne crée pas un fondement juridique au paiement.
Une rémunération légitime n'est pas exclue par principe. La question est de comprendre la mission, le professionnel, les conditions et les limites. L'annonce d'un résultat garanti ou d'une procédure opaque ne doit pas être assimilée à un accompagnement vérifiable.
Une autorité financière peut-elle vous appeler pour restituer l'argent ?
Une autorité peut recevoir des signalements et informer dans son champ de compétence. Cela ne signifie pas qu'elle détient les fonds perdus dans une fraude ni qu'elle mandate un inconnu pour vous réclamer une taxe préalable. Vérifiez chaque intervention auprès de l'organisme lui-même.
L'AMF ne propose pas un service de récupération des fonds perdus dans une arnaque financière. Une personne qui se présente en son nom et vous promet cette restitution contre paiement doit être signalée. Un numéro affiché ressemblant à celui de l'autorité n'authentifie pas l'appel.
L'auteur peut également utiliser le nom d'une police, d'un tribunal ou d'une institution étrangère. Demandez les références de la procédure sans communiquer d'informations supplémentaires. Contactez ensuite le service annoncé à partir de coordonnées obtenues indépendamment du message.
Une décision ou un document de procédure réel doit pouvoir être replacé dans un dossier identifiable. Ne payez pas sur la base d'une capture ni sur un lien envoyé dans la conversation. Une apparence officielle ne prouve pas que vous êtes bénéficiaire d'une restitution.
Les possibilités d'information, de médiation et d'action judiciaire sont distinctes. Une médiation financière a son propre champ et ne constitue pas un mécanisme universel de remboursement des escroqueries. L'interlocuteur doit expliquer ce qu'il peut faire, et ce qui relève des autorités compétentes.
Comment vérifier un avocat ou un autre professionnel ?
Recherchez l'identité du professionnel dans l'annuaire officiel de sa profession lorsqu'il existe. Pour un avocat, vérifiez l'inscription et les coordonnées auprès des instances ou annuaires de référence. Ne vous contentez pas d'un site portant un nom plausible ou d'une copie de carte.
Contactez le cabinet avec un numéro obtenu indépendamment. Demandez si la personne, l'adresse de courriel et la mission annoncée lui appartiennent. L'existence d'un véritable professionnel ne suffit pas : son identité peut être utilisée à son insu.
Examinez les documents proposés : objet de la mission, prestations, honoraires, identité du cocontractant et coordonnées de paiement. Les engagements doivent être compréhensibles. Une formulation très juridique ou une signature reproduite ne garantit pas l'authenticité du contrat.
Pour un prestataire technique, vérifiez son identité, ses méthodes annoncées et les limites de son intervention. Un service d'analyse peut produire des informations sans pouvoir récupérer les fonds. Il ne faut pas confondre la localisation supposée d'une transaction avec un pouvoir de blocage ou de restitution.
N'acceptez pas une prise en main à distance comme première vérification de sérieux. Demandez pourquoi elle serait nécessaire et vérifiez le professionnel avant tout accès. Un appelant connaissant votre dossier ne doit pas recevoir automatiquement vos mots de passe, vos codes ou vos documents.
Des honoraires ou une provision signifient-ils forcément une fraude ?
Non. Un professionnel réellement mandaté peut demander une rémunération ou une provision dans le cadre de sa mission. Le paiement n'est donc pas le seul critère. Il faut identifier la prestation, les conditions contractuelles, le bénéficiaire et les résultats qui peuvent raisonnablement être attendus.
Une provision pour un travail défini ne doit pas être confondue avec une taxe opaque censée libérer un remboursement garanti. Demandez ce qui sera effectué, dans quel cadre et avec quelles limites. Le document doit expliquer la mission sans transformer une hypothèse de récupération en certitude.
Une rémunération liée à certaines étapes ou à un résultat doit être appréciée selon les règles de la profession et le contrat. Elle ne dispense pas d'une vérification d'identité. Une formule séduisante ne permet pas à un tiers d'usurper un avocat ou une autorité.
Si vous avez déjà un conseil ou une procédure en cours, vérifiez avec l'interlocuteur habituel toute nouvelle proposition qui prétend s'y rattacher. Ne transmettez pas le dossier complet à une autre personne uniquement parce qu'elle annonce une méthode plus rapide.
Avant de signer ou de payer, prenez le temps d'obtenir les explications manquantes. Une absence de garantie de récupération ne rend pas l'accompagnement inutile ; elle doit simplement être annoncée honnêtement. La décision dépend alors de la mission réelle, des coûts et des enjeux du dossier.
Comment agir après un paiement ou une communication d'accès ?
Arrêtez les nouveaux versements et avertissez rapidement votre banque ou le service de paiement. Précisez qu'il s'agit d'une nouvelle sollicitation liée à une première fraude. Pour un virement, demandez si un rappel des fonds est possible, sans attendre un remboursement annoncé par le contact.
Sécurisez les accès réellement exposés. Si une carte a été renseignée sur un faux site, faites opposition avec l'établissement. Si des identifiants ont été transmis, changez-les depuis les services authentiques et vérifiez les sessions ainsi que les moyens de récupération.
Pour des cryptoactifs, ne transmettez jamais une phrase de récupération ou une clé privée à une personne qui promet de retrouver des fonds. Ces secrets peuvent permettre de contrôler le portefeuille. Si vous les avez déjà communiqués, contactez une assistance vérifiée pour les mesures adaptées.
Si un accès à distance a été accordé, interrompez-le et faites vérifier l'appareil par un intervenant indépendant. Évitez d'effectuer de nouvelles opérations sensibles avant cette vérification. Le faux récupérateur peut avoir obtenu plus que le seul paiement de ses prétendus frais.
Conservez les justificatifs et demandez l'examen des opérations concernées. Les règles diffèrent selon le paiement et son caractère autorisé. La banque ne rembourse pas automatiquement toute nouvelle perte parce qu'une première plainte existe ; chaque demande doit être décrite avec ses propres éléments.
Quelles preuves distinguer entre la première fraude et la seconde ?
Gardez les dossiers séparés tout en montrant leur lien. Pour la première fraude, conservez les annonces, contrats et paiements initiaux. Pour la seconde, ajoutez la prise de contact, la mission prétendue, les demandes de frais et les nouveaux versements éventuels.
Préparez notamment :
- la chronologie des deux sollicitations ;
- les informations que le second contact connaissait déjà ;
- les identités et qualités revendiquées ;
- les certificats, contrats et adresses utilisés ;
- les justificatifs des paiements supplémentaires ;
- les réponses des professionnels ou autorités réellement contactés.
N'additionnez pas des montants sans expliquer à quoi ils correspondent. Une demande peut porter sur le capital initial, des frais ou un autre préjudice. Les intervenants doivent pouvoir comprendre ce qui a été payé à chacun et ce qui reste seulement une promesse ou une demande.
Ne supprimez pas les échanges après le blocage du compte. Le contact peut changer de nom ou revenir sous une autre qualité. Gardez les éléments nouveaux sans reprendre une négociation ni financer une nouvelle étape pour obtenir plus de preuves.
Si un véritable professionnel est usurpé, informez-le par ses coordonnées vérifiées. Il peut lui-même engager des démarches de son côté. Réservez les documents complets aux interlocuteurs compétents et évitez de publier une copie d'identité ou un numéro bancaire reçu du fraudeur.
Quels recours peuvent être engagés contre cette seconde fraude ?
Vous pouvez déposer plainte auprès de la police ou de la gendarmerie en expliquant la première perte et la nouvelle sollicitation. Si un dossier existe déjà, demandez comment transmettre les éléments complémentaires. La qualification retenue dépendra des faits et des personnes impliquées.
L'article 313-1 du Code pénal définit notamment l'escroquerie. L'usage d'une fausse qualité ou des manœuvres pour obtenir des fonds peuvent être examinés dans ce cadre. Vous n'avez pas à connaître l'identité réelle de l'auteur pour exposer ce qui a été demandé et payé.
Signalez aussi le compte ou le site à la plateforme et alertez l'organisme imité. Un signalement ne remplace pas la plainte ni la contestation bancaire. Conservez les références pour relier les démarches sans supposer que les services se transmettent automatiquement toutes les pièces.
Si un professionnel réel a fourni une prestation contestée, le problème peut relever de son contrat et de règles propres à sa profession. La contestation d'honoraires, la responsabilité ou une réclamation doivent être distinguées d'une pure usurpation par un inconnu.
Une indemnisation dépend des responsabilités, des preuves et des possibilités d'exécution. Les difficultés de récupération ne doivent pas vous conduire à céder à une nouvelle promesse certaine. Faites examiner les démarches utiles à partir du dossier plutôt que du seul discours d'un récupérateur.
Comment Alexia.fr peut vous aider
Vous cherchez à vérifier le cadre d'une intervention ou à distinguer une réclamation contre un professionnel d'une seconde escroquerie ? Le forum Alexia.fr permet d'exposer une question juridique à partir des faits et des démarches déjà accomplies.
Présentez brièvement la première fraude, puis la nouvelle proposition : identité revendiquée, prestation promise, frais et paiements. Indiquez les vérifications effectuées et les réponses de la banque, des autorités ou du professionnel réellement contacté. Gardez les deux chronologies lisibles.
Ne publiez pas votre plainte complète, vos relevés ou vos secrets de connexion. Masquez les références de dossier, les coordonnées et les données des tiers. Décrivez les pièces et les accès communiqués sans les reproduire dans un espace public.
Le forum peut aider à comprendre les recours et les points à examiner. Il ne propose aucune garantie de restitution et ne remplace pas l'alerte bancaire ou la sécurisation urgente d'un compte. N'attendez pas une réponse publique pour interrompre une nouvelle demande de paiement.