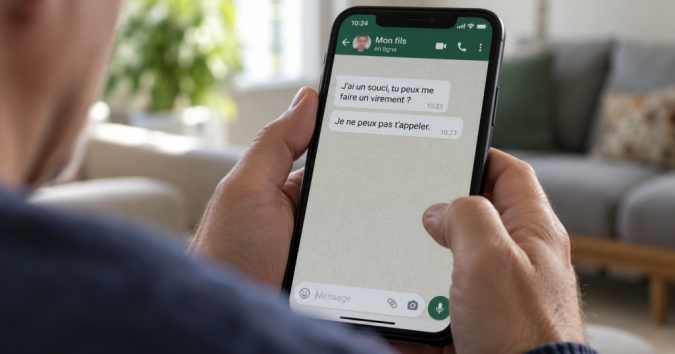
Un proche vous demande un virement urgent sur WhatsApp, ou vos contacts vous disent recevoir des messages que vous n'avez jamais envoyés ?
Vérifiez toute demande d'argent par un autre canal, puis sécurisez le compte si un accès inconnu est constaté. Ne communiquez aucun code et ne suivez pas une instruction pour relier un appareil. Si des fonds ont été envoyés, la personne qui a payé doit alerter rapidement sa banque.
Un nouveau numéro imitant un proche n'implique pas nécessairement le piratage de son véritable compte. Cette fiche distingue les scénarios, les actions de récupération et les démarches pour limiter les conséquences auprès de votre entourage.
Les premiers réflexes
- Demande d'argent reçue : appelez le proche sur un numéro déjà connu, hors de la conversation suspecte.
- Code ou appareil à ajouter : refusez la demande et vérifiez les paramètres du compte.
- Compte encore accessible : contrôlez les appareils connectés et retirez les sessions inconnues.
- Accès perdu : suivez la récupération officielle et avertissez vos contacts par un autre moyen.
- Virement déjà effectué : contactez immédiatement la banque et conservez la conversation.
S'agit-il d'un compte piraté ou d'une imitation d'identité ?
Un fraudeur peut contrôler le compte réel d'une personne ou utiliser un autre numéro avec sa photo et son nom. Dans le premier cas, le message arrive dans une conversation habituelle. Dans le second, il explique parfois que l'ancien téléphone serait perdu ou cassé.
Une photo familière et un historique de conversation ne suffisent pas à authentifier la nouvelle demande. Un appareil relié au compte peut permettre à un tiers d'envoyer des messages. Une imitation peut, de son côté, reprendre des informations accessibles sur les réseaux sociaux.
Le propriétaire peut avoir encore accès à WhatsApp sans savoir qu'un autre appareil est connecté. À l'inverse, une perte d'accès peut correspondre à un changement d'enregistrement ou de paramètres. Les actions utiles dépendent donc du fonctionnement observé, pas seulement du mot « piratage ».
Exemple fictif : Chantal reçoit un message annonçant que son fils utilise un nouveau numéro. Il réclame le paiement d'une facture et refuse un appel. Après avoir joint son fils sur son numéro habituel, elle découvre qu'il n'a rien demandé.
Il faut vérifier à la fois l'identité du demandeur et l'opération souhaitée. Même un compte réellement utilisé par votre proche peut relayer une fausse offre qu'il croit sincère. La relation de confiance ne remplace pas le contrôle d'une demande financière inhabituelle.
Quelles demandes peuvent servir à compromettre le compte ?
Un message peut demander un code présenté comme reçu par erreur, une participation à un concours ou une aide pour voter. Le contact semble parfois connu parce que son propre compte a été compromis. La demande exploite alors votre envie de rendre service.
Un code ou une manipulation dans les paramètres peut autoriser un accès au compte. Il ne s'agit pas nécessairement d'un mot de passe classique. Une instruction pour relier un appareil, saisir un code d'association ou scanner un écran doit être vérifiée avec une attention particulière.
Ne transmettez pas un code de connexion et n'effectuez pas une association à la demande d'un tiers. Consultez uniquement les procédures du véritable service lorsque vous configurez vous-même un appareil identifié. Un concours ou un vote ne justifie pas de donner accès à votre messagerie.
Ces indices doivent alerter :
- une demande urgente de code personnel ;
- un changement de paramètres présenté comme une formalité ;
- un lien de vote suivi d'une association d'appareil ;
- un contact qui ne répond plus de façon habituelle.
Vous n'avez pas à déterminer la technique exacte pour refuser de poursuivre. Si une manipulation a déjà été effectuée, vérifiez les appareils connectés et les modifications du compte. Gardez les messages utiles avant de retirer les accès suspects et de bloquer l'expéditeur.
Comment vérifier une demande urgente d'un proche ?
Appelez la personne à un numéro que vous possédiez avant le message. N'utilisez pas uniquement le nouveau numéro fourni dans la conversation. Si le compte réel est compromis, continuer à discuter dans ce même compte risque de vous maintenir en contact avec le fraudeur.
La contre-vérification doit porter sur la demande précise et le bénéficiaire. Demandez si le proche a réellement sollicité ce paiement, pour quel montant et à qui. Une confirmation vague de son identité ne suffit pas si une autre personne a introduit de fausses coordonnées bancaires.
Si vous ne pouvez pas le joindre, contactez une personne de confiance susceptible de confirmer la situation. N'acceptez pas l'affirmation selon laquelle toute vérification aggraverait le problème. La confidentialité imposée et le refus d'un appel constituent des raisons de suspendre le transfert.
Une voix ressemblante ne constitue pas davantage une certitude. Un message vocal peut être réutilisé ou imité. Privilégiez un échange indépendant et une confirmation portant sur des éléments réellement connus, sans diffuser de nouveaux renseignements personnels à l'interlocuteur suspect.
Si la demande est authentique, le proche pourra expliquer la situation une fois joint par un moyen fiable. Si elle ne l'est pas, prévenez-le rapidement pour qu'il examine son compte ou l'usurpation. Vous pouvez refuser de payer tant que le doute demeure.
Que faire si vous avez encore accès à votre compte ?
Consultez les appareils connectés depuis les paramètres de l'application officielle. Identifiez ceux que vous utilisez réellement. Si un appareil inconnu apparaît, gardez une trace utile puis déconnectez-le. La présence de votre téléphone dans la liste n'exclut pas une autre session indésirable.
Vérifiez aussi les paramètres de sécurité et de récupération. Contrôlez les coordonnées associées et les protections disponibles, notamment la vérification en deux étapes. Corrigez toute modification inconnue en suivant les indications du service, sans utiliser un lien fourni par le fraudeur.
Examinez les messages envoyés récemment et demandez à vos proches ce qu'ils ont reçu. La portée de l'accès peut varier selon les appareils et les données disponibles. N'affirmez pas que toutes vos anciennes conversations ont été consultées si aucun élément ne permet de le savoir.
Avertissez les contacts concernés par un autre moyen lorsqu'une demande d'argent ou un lien a circulé. Précisez les messages à ignorer et le canal par lequel vous joindre. Ne renvoyez pas le lien frauduleux actif à tout le carnet d'adresses pour expliquer le problème.
Sécurisez également votre messagerie si elle sert à récupérer le compte et a pu être exposée. Une protection supplémentaire réduit certains risques sans supprimer les manipulations possibles. Continuez à vérifier la liste des appareils après les premières mesures et surveillez les changements inhabituels.
Comment réagir si vous ne pouvez plus vous connecter ?
Ouvrez l'application officielle ou l'aide du service par un accès que vous choisissez. Utilisez la procédure de récupération correspondant à votre situation et à votre numéro. Les étapes peuvent varier selon les protections activées ; ne confiez pas cette démarche à un inconnu rencontré en ligne.
Ne payez pas pour récupérer le compte et ne communiquez aucun nouveau code à un tiers. Une personne qui prétend travailler pour l'assistance peut exploiter votre urgence. Les informations de récupération doivent être saisies uniquement dans le parcours officiel prévu à cet effet.
Vérifiez si votre numéro et votre carte SIM fonctionnent encore normalement. Une perte soudaine de réseau ou de réception de messages peut justifier un contact immédiat avec votre opérateur. Elle peut avoir plusieurs causes et ne prouve pas, à elle seule, un détournement de SIM.
Prévenez vos proches par téléphone, courriel ou un autre réseau. Expliquez que les demandes venant du compte doivent être vérifiées ailleurs. Si des messages professionnels sont concernés, avertissez aussi les personnes responsables de la sécurité ou de la relation client selon le contexte.
Conservez les notifications de changement et les réponses de l'assistance. N'annoncez pas une récupération avant d'avoir contrôlé les accès et les paramètres. Le rétablissement de la connexion ne garantit pas, à lui seul, que tous les appareils inconnus ont été retirés.
Comment prévenir les proches sans aggraver la diffusion ?
Contactez d'abord les personnes qui ont reçu une demande d'argent ou un lien suspect. Leur réaction peut encore limiter une perte. Expliquez simplement que le message ne vient pas de vous et qu'aucun paiement ne doit être réalisé sans vérification par un autre canal.
La personne qui a payé doit contacter elle-même sa banque rapidement. Vous pouvez lui fournir les informations utiles et conserver la conversation, mais vous ne pouvez pas présumer que votre propre signalement bancaire protège son compte ou déclenche une procédure pour son virement.
Demandez aux contacts de garder les messages, les numéros, les montants et les bénéficiaires annoncés. Ces éléments complètent votre dossier. Ils doivent toutefois rester transmis aux interlocuteurs compétents, sans publication d'un carnet d'adresses ou de coordonnées bancaires sur un groupe ouvert.
Si un groupe a reçu le lien, avertissez un administrateur authentifié et demandez le retrait du message selon les fonctions disponibles. Un message déjà copié peut continuer à circuler. Le retrait local ne garantit pas l'effacement de toutes les copies ou l'arrêt de la fraude.
Un avertissement bref et précis est généralement plus utile qu'un long récit diffusant le lien. Indiquez comment confirmer votre identité et à partir de quelle date des messages sont suspects. Évitez d'accuser publiquement le titulaire apparent d'un numéro qui peut lui-même avoir été usurpé.
Quels recours envisager après un paiement ?
Contactez immédiatement la banque ou le service de paiement avec les références de l'opération. Pour un virement, demandez si un rappel des fonds peut être tenté. Précisez que le paiement faisait suite à une usurpation d'un proche et conservez la trace de cette alerte.
Le fait d'avoir été trompé ne rend pas automatiquement le transfert juridiquement non autorisé. Il faut examiner ce que vous avez réellement demandé, les validations et les opérations contestées. Une transaction inconnue et un paiement initié sous un faux prétexte peuvent relever de régimes différents.
L'article L. 133-18 du Code monétaire et financier prévoit en principe le remboursement d'opérations non autorisées, dans les conditions applicables. Il ne permet pas de promettre la restitution de tout virement adressé à un fraudeur. La demande doit décrire la chronologie avec précision.
Si la carte ou les accès bancaires ont également été transmis, demandez les mesures de protection adaptées. Le piratage de WhatsApp n'implique pas automatiquement une compromission bancaire. Il faut distinguer les données effectivement exposées plutôt que de bloquer indistinctement tous les services.
En cas de refus, adressez une réclamation écrite au bon interlocuteur et examinez les voies de médiation ou de recours. Le signalement au service de messagerie et la plainte complètent ces démarches sans garantir leur résultat. Ne payez pas un récupérateur promettant une restitution certaine.
Que faire des conversations et des données éventuellement exposées ?
Identifiez les informations auxquelles le tiers a pu accéder : conversations récentes, documents partagés, informations professionnelles ou coordonnées. La portée exacte dépend notamment du type d'accès et des appareils. Une hypothèse de consultation ne doit pas être présentée comme une certitude générale.
Prévenez les personnes réellement concernées par une exposition sensible. Un proche ayant transmis une pièce d'identité ou un partenaire ayant partagé des documents peut avoir besoin de surveiller des utilisations abusives. Limitez l'alerte aux informations utiles, sans recopier publiquement les pièces exposées.
Si des mots de passe ou des codes ont été envoyés dans la conversation et restent utilisables, changez-les depuis les services concernés. Vérifiez aussi les accès récupérables au moyen de la messagerie. Un mot de passe unique et une protection supplémentaire sont utiles, avec un contrôle des sessions.
Pour des documents d'identité, surveillez les nouveaux contrats inconnus et les sollicitations inhabituelles. En cas d'utilisation frauduleuse constatée, contestez auprès de l'organisme concerné et complétez votre plainte. L'exposition d'un document ne prouve pas, en elle-même, une usurpation déjà réalisée.
Dans un cadre professionnel, informez rapidement les responsables compétents afin qu'ils évaluent l'incident et les obligations éventuelles. N'envoyez pas une nouvelle copie de données sensibles à un prétendu enquêteur apparu dans le fil de discussion. Son identité doit être vérifiée indépendamment.
Quelles preuves conserver et quand déposer plainte ?
Conservez les messages, les références du compte, les numéros utilisés et les notifications de connexion. Les captures des appareils inconnus ou des modifications peuvent être utiles. Ne laissez pas un accès malveillant actif uniquement pour multiplier les preuves : la sécurisation reste prioritaire.
Rassemblez notamment :
- la chronologie de la découverte et des demandes ;
- les captures des messages suspects et des profils ;
- les preuves de paiement et bénéficiaires annoncés ;
- les démarches de récupération et réponses reçues ;
- les témoignages de proches ayant reçu une sollicitation.
Un signalement à WhatsApp ne remplace pas une plainte. Utilisez les fonctions officielles pour signaler les messages ou le compte selon le scénario. Pour les faits subis, vous pouvez vous adresser à la police ou à la gendarmerie ; un parcours en ligne peut être disponible sous conditions.
Selon les faits, le dossier peut concerner un accès frauduleux, une usurpation ou une escroquerie. L'article 313-1 du Code pénal définit notamment cette dernière. Décrivez ce qui s'est passé sans attendre de connaître la technique ni l'identité véritable de l'auteur.
Si plusieurs proches ont payé, leurs justificatifs et leurs démarches doivent être individualisés. Votre plainte ne vaut pas automatiquement demande de remboursement pour chaque personne. Gardez les références permettant de signaler le lien entre les situations et de compléter les dossiers.
Comment Alexia.fr peut vous aider
Votre compte est récupéré mais un proche a payé, ou la banque refuse une contestation après un faux message familial ? Le forum Alexia.fr permet de poser votre question juridique en distinguant les personnes concernées et leurs démarches.
Expliquez si le message venait du compte habituel ou d'un nouveau numéro, si un appareil inconnu a été constaté et qui a effectué le paiement. Précisez les opérations, les alertes envoyées et les réponses obtenues. La chronologie aide à comprendre les responsabilités à examiner.
Gardez les conversations personnelles hors de la publication. Ne diffusez ni code, ni numéro complet, ni carnet d'adresses, ni justificatif bancaire. Résumez le contenu utile et anonymisez les noms, y compris ceux des proches qui ont reçu ou suivi la demande.
Le forum peut aider à clarifier les recours sans garantir la récupération du compte ou des fonds. Il ne remplace pas l'assistance officielle, l'alerte bancaire ou la protection urgente des accès. N'attendez pas une réponse publique pour engager ces actions.