Nous utilisons des cookies et autres technologies pour :
Vous offrir les fonctionnalités essentielles
Analyser l'audience et les performances
Si vous cliquez sur « Tout accepter », nous et nos partenaires, dont Google, utiliserons également des cookies et autres technologies, notamment pour :
Personnaliser les annonces
Mesurer et améliorer l'efficacité des annonces
Vous pouvez accepter, refuser ou personnaliser vos choix à tout moment via le lien « Gérer les cookies » disponible en bas de toutes les pages.
Les cookies nécessaires contribuent à rendre un site web utilisable en activant des fonctions de base comme la navigation de page et l'accès aux zones sécurisées du site web. Le site web ne peut pas fonctionner correctement sans ces cookies.
Fonctionnel
Les cookies et traceurs fonctionnels servent à vous rendre un service que vous demandez, sans mesurer votre navigation ni alimenter de publicité. Ils sont actifs par défaut ; les refuser désactive la messagerie d'assistance, le reste du site continue de fonctionner.
Nom : crisp-client* | crisp-loader (stockage local du navigateur, et non cookies)
Objet : Crisp fait fonctionner la messagerie d'assistance de votre demande de devis. Le traceur conserve votre conversation d'une page à l'autre et rattache vos messages à votre dossier, afin que vous n'ayez pas à tout réexpliquer.
Information complémentaire : Le chargement de la messagerie contacte client.crisp.chat et client.relay.crisp.chat. Aucune donnée n'est utilisée à des fins publicitaires.
Période de stockage : Jusqu'à effacement des données de navigation
Marketing
Les cookies marketing sont utilisés pour effectuer le suivi des visiteurs au travers des sites web. Le but est d'afficher des publicités qui sont pertinentes et intéressantes pour l'utilisateur individuel et donc plus précieuses pour les éditeurs et annonceurs tiers.
Objet : Avec Google Analytics, nous mesurons comment vous utilisez nos sites, comment vous avez trouvé notre site et si vous rencontrez des erreurs. Nous utilisons ces données pour améliorer notre site.
Information complémentaire : Google peut stocker ou utiliser une partie ou l'ensemble des cookies ou technologies similaires dans votre navigateur, appli ou appareil aux fins décrites ci-dessus. Pour gérer la manière dont les cookies sont utilisés, consultez g.co/privacytools. Vous pouvez aussi gérer les cookies dans votre navigateur.
Objet : Ces cookies gardent la trace des pages que vous consultez. Cela nous permet de vous montrer des annonces pertinentes sur Google et ses partenaires et de mesurer l'efficacité de nos campagnes.
Nom : MSCC | MUID | MUIDB | SRCHD | SRCHHPGUSR | SRCHUID | SRCHUSR | _uetsid
Objet : Ces cookies gardent la trace des pages que vous consultez. Cela nous permet de vous montrer des annonces pertinentes sur Bing et ses partenaires et de mesurer l'efficacité de nos campagnes.
Objet : Ces cookies permettent d'afficher des annonces publicitaires personnalisées (ciblage et reciblage publicitaire), de mesurer l'efficacité de nos campagnes Facebook et d'analyser le fonctionnement du site.
Par Maître ETMAN, Avocat Publié le 03/07/2020 à 12h15
Partager :
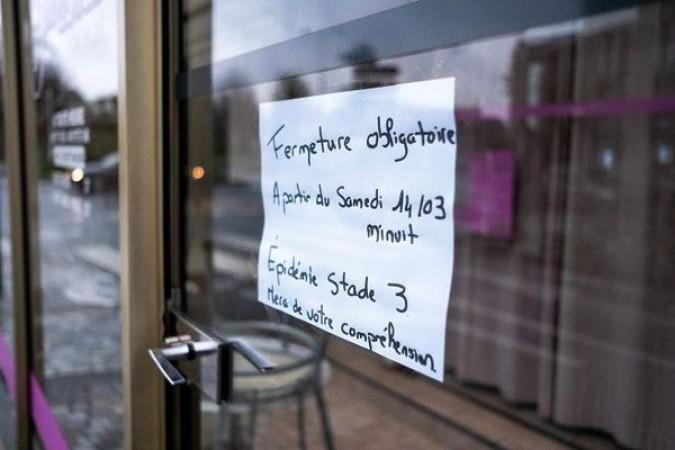
La garantie "pertes d'exploitation" fait partie de l'actualité juridique "brûlante" du moment. La presse considère que les assureurs sont des "grands absents" de la crise COVID-19.
Vous êtres restaurateur ou déménageur en situation de post-confinement et vous vous interrogez sur la question d'applicabilité de votre police d'assurance aux pertes d'exploitation que vous avez subies du fait de la récente crise sanitaire.
Tout dépend de la rédaction du contrat d'assurance.
Trouvez votre avocat en droit des assurances
Gratuit et sans engagement
Continuer
La plupart des polices d'assurances garantissent le risque "pertes d'exploitation" uniquement lorsqu'il se rattache aux événements garantis limitativement énumérés
En pratique, les pertes d'exploitation sont garanties lorsqu'elles ont pour cause les événements que l'assureur prend soin de lister, avec précision, dans son contrat d'assurance. Ainsi par exemple, certaines polices d'assurances prévoient que les pertes d'exploitation sont garanties à condition que elles soient consécutives à un dommage matériel ou corporel résultant d'un risque garanti par la police d'assurance.
Ces risques sont généralement les suivants: incendie, grêle, inondation, dégât des eaux etc. Autrement dit, les pertes d'exploitation dues à une épidémie ou une maladie contagieuse (si elle n'est pas directement visée en tant que risque couvert par le contrat d'assurance) ne seront pas garanties par l'assureur.
L'assuré doit vérifier l'opposabilité à son égard des conditions générales d'assurance comportant l'exclusion du risque "pertes d'exploitation"
Si votre assureur vous oppose le refus de garantie tiré du fait que le risque "sanitaire" ou la "maladie contagieuse" constitue une clause d'exclusion par application des contions générales d'assurance, vous devez vérifier si lesdites conditions générales vous sont bien opposables, c'est-à-dire, applicables au sinistre.
Les tribunaux considèrent qu'une clause d'exclusion ne s'applique pas si elle n'a pas été portée à la connaissance de l'assuré au plus tard avant le sinistre. Autrement dit, si votre assureur vous oppose une clause d'exclusion "maladie contagieuse" contenues dans les conditions générales de votre contrat alors qu'il ne vous les a jamais transmises, cette clause sera inapplicable et vous pourrez prétendre à l'indemnisation au titre des pertes d'exploitation.
Il faut savoir que la preuve de la transmission des conditions générales, - comportant la clause d'exclusion que l'assureur vous oppose pour refuser indemnisation, - appartient à l'assureur. Il lui incombe de démontrer que vous aviez bien connaissance de la clause d'exclusion avant la survenance du sinistre.
Cette preuve n'est pas facile à apporter. Il s'agit soit de la signature par l'assuré des conditions générales, soit de l'accusé de réception d'un courrier recommandé que l'assureur doit conserver. Ce sont des preuves souvent impossibles à produire. Et cela vous est naturellement favorable car l'assureur échoue dans l'établissement de la preuve de leur transmission effective...et la clause d'exclusion "saute".
L'assuré doit vérifier que la clause d'exclusion de "risque sanitaire" ou de "maladie contagieuse" est rédigé en caractères très apparents
Le Code des assurances impose aux assureurs de rédiger les clauses de déchéance, de nullité ou d'exclusion en caractères très apparents.
Cela signifie que ce type de clauses doit ressortir du reste du texte. La clause doit "crever l'?il", c'est-à-dire, être "repérable" par l'assuré dès la première lecture moyennement attentive. Autrement dit, elle doit être rédigée en gras ou avec l'encadré, en couleur etc., ce qui n'est pas toujours le cas.
Si votre assureur vous refuse la couverture au motif que le risque sanitaire/maladie contagieuse constitue un cas d'exclusion mais si, à la lecture des conditions générales, vous vous rendez compte que la clause n'est pas stipulée en caractères très apparents, ladite clause ne s'appliquera pas et vous pourrez prétendre à l'indemnisation.
L'assuré doit savoir que les clauses d'exclusion ambiguës ou obsures s'interprètent en sa faveur et contre l'assureur
Le code civil prévoit (art. 1190) que le contrat d'adhésion s'interprète contre le rédacteur d'acte qui est l'assureur.
Les tribunaux considèrent que si une clause est ambiguë ou obscure elle doit s'interpréter en faveur de l'assuré et contre l'assureur. Autrement dit, l'assureur doit supporter les conséquence de la mauvaise rédaction de sa propre police d'assurance. L'interprétation favorable à l'assuré est celle qui permet naturellement de mobiliser la couverture d'assurance.
Ainsi, par exemple, si votre police d'assurance garantit la fermeture administrative alors qu'en cas de COVID-19 la décision de fermeture a été prise par le ministre et non pas par le préfet, il existe un argument tiré du fait que la police d'assurance s'interprète en faveur de l'assuré et il faut considérer que la fermeture administrative englobe toute sorte des décisions émanant du pouvoir public, y compris celles prises par les ministres.
Comment faire valoir ces arguments contre l'assureur ?
Les défenses ci-avant listées sont de l'ordre purement juridique. Ce sont des arguments qui doivent être travaillés, présentés et dirigés contre votre assureur par votre conseil. Seul votre avocat pourra bien les aiguiller et calibrer, documents justificatifs et à l'appui.
C'est la raison pour laquelle avant d'entamer une discussion avec votre assureur il est conseillé de consulter un avocat spécialisé en droit des assurances qui étudiera votre police et vous donnera les indications juridiques utiles pour mieux négocier avec votre compagnie.
Fiche pratique rédigée par
Maître ANASTASIA ETMAN
Avocat au barreau de PARIS (droit des assurances, droit des étrangers, droit des transports)
À l’issu d’un dégât des eaux survenu dans mon appartement, mes locataires avec lesquels un bail de locations avait été préalablement signé, ont préférées annulé leurs...
Je suis propriétaire des murs d'un commerce se situant dans un immeuble dans lequel la copropriété entreprend des travaux de consolidation de la structure de...
Je suis assuré chez groupama pour mon activité de restaurateur et pour perte d'exploitation hors bris. puis-je prétendre à une indemnité? merci merci de vos...
Je vais essayer d'être clair. j'ai loué une "chambre familiale" dans un hôtel (appartenant à un groupe) avec ma femme et mes 2 enfants. il s'agissait...
Dans les baux commerciaux, il est fréquent que le contrat prévoie une ' clause de souffrance ', c'est-à-dire une clause imposant au locataire de supporter certains travaux...
Mon entreprise a totalement brûlée, mon employeur m’a certifié qu’avec son assurance perte d’exploitation nous serions rémunérés à 100 % par son assureur (ainsi que...
Pour résoudre le chômage de masse, et les pénuries du personnel, il a été mis en place un arsenal juridique sur le plan national, au niveau de france emploi et des...